Asosiy ma’lumotlar
- Markaziy bank asosiy stavkani 14% darajasida saqlab qoldi va inflyatsiya barqaror ravişda 5%gaça sekinlaşsa, 2027–2029-yillarda uni bir xonali darajagaça pasaytirişga yöl qöyadi
- 2025-yilning avgustidan buyon kreditlar böyiça örtaça stavkalar 2–3 foiz punktga kamaydi; ipoteka 24–25%dan taxminan 18%gaça arzonlaşdi
- Yillik 18%dan yuqori omonatlar banklar tomonidan tobora kamroq taklif etilmoqda; Markaziy bank depozit stavkalarining ham pasayişini kutmoqda
Kreditlar nega 20–34% turibdi
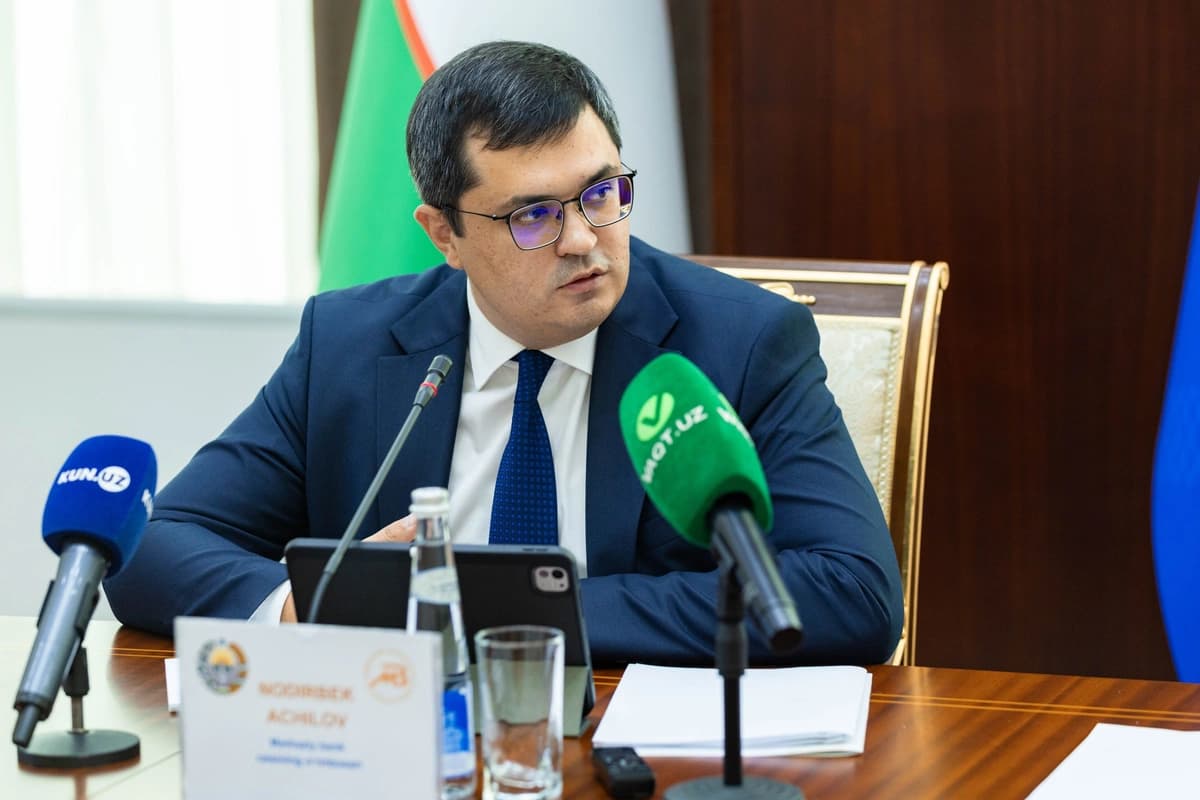
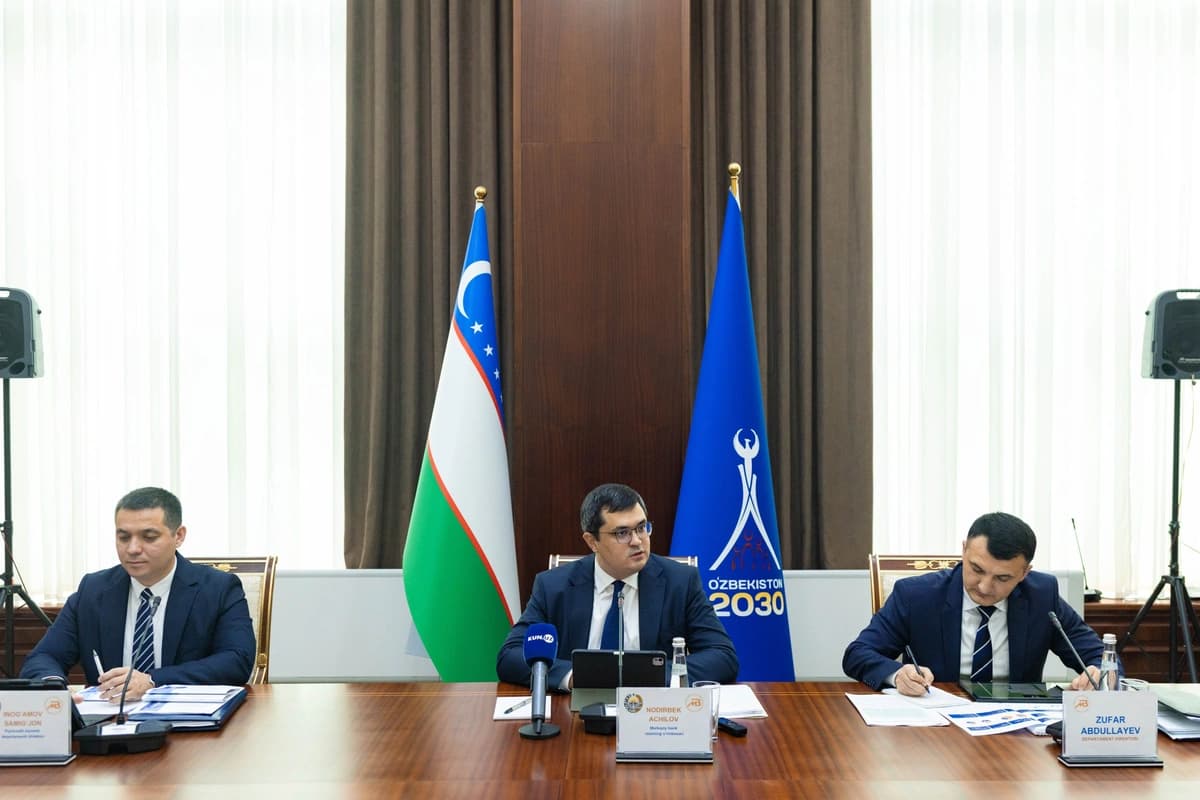
Markaziy bank raisining örinbosari Nodirbek Açilov 4-noyabrdagi matbuot anjumanida tijorat banklari asosiy stavka 14% darajasida saqlanayotganiga qaramay, nega kreditlarni yillik 20–34% ostida berişda davom etayotganini tuşuntirib berdi. Uning aytişiça, bozorda pasayiş tendensiyasi allaqaçon mavjud: 2025-yilning avgustiga nisbatan kreditlar böyiça örtaça stavkalar taxminan 2–3 foiz punktga kamaydi. Ipoteka sezilarliroq arzonlaşdi: uç-tört yil oldin uy-joy kreditlari yillik 24–25% ostida berilardi, hozir esa 18% atrofidagi takliflar uçraydi. Eng yuqori stavkalar mikroqarzlar, garovsiz qisqa muddatli kreditlar va tezkor tartibda onlayn beriladigan qarzlarda saqlanib qolmoqda — hatto bu segmentda ham tartibga soluvçi bahosiga köra stavkalar asta-sekin pasaymoqda.
Qimmat qarz mablağlarining ikki sababi
Açilov yuqori stavkalarning ikkita asosiy sababini atadi. Birinçisi — 2017-yildagi iqtisodiy liberalizatsiyagaça töplangan kreditlarga bölgan talab: jismoniy şaxslarning qarz oliş imkoniyatlari ilgari çeklangan edi va liberalizatsiyadan keyin bu talab bank tizimiga oqib kirib, pulning yuqori qiymatini saqlab keldi. Markaziy bank bahosiga köra, hozir kredit bozori asta-sekin töyinmoqda. Ikkinçi sabab — ötgan ön yillikda içki tejamkorlikning past darajasi: banklarga kreditlaş uçun resurslar kerak, ammo depozit bazasi uzoq vaqt töplangan talabga nisbatan kiçik bölib qoldi. Sönggi yillarda depozit bazasi faol ösib bormoqda, bu esa Markaziy bank raisi örinbosari mantiqiga köra, kreditlarning arzonlaşişiga xizmat qilişi kerak.
Markaziy bank ma‘lumotlari nimani körsatmoqda
Tartibga soluvçining statistikasi tasvirlangan dinamikani tasdiqlaydi, bundan taşqari, depozitlar kreditlardan tezroq arzonlaşmoqda. Markaziy bank e‘lon qilgan sönggi ma‘lumotlarga köra, 2026-yilning avgustida milliy valyutadagi kreditlar böyiça jismoniy şaxslar uçun örtaça vaznlangan stavka 21,3%ni taşkil etdi (yanvarda 22,1% edi), yuridik şaxslar uçun — 22,3% (23,4% örniga). Muddatli söm omonatlari daromadliligi sakkiz oyda 18,9%dan 17,2%gaça kamaydi, aholi uçun — 20,6%dan 18,4%gaça (minus 2,2 foiz punkt), yuridik şaxslar uçun — 16,3%dan 15,5%gaça. Demak, aholi omonatlari böyiça stavkalar 2,2 foiz punktga pasaydi, jismoniy şaxslarga beriladigan kreditlar böyiça esa 0,8 foiz punktga. Açilov qöşimça qilişiça, yillik 18%dan yuqori daromadlilikka ega depozitlar böyiça takliflar tobora kamroq uçramoqda va Markaziy bank bu stavkalarning ham keyingi pasayişini kutmoqda.
Pasayiş qaçon kutiş mumkin
Markaziy bank yaqin uç-tört yil içida kredit va depozitlar böyiça stavkalar muvozanatli darajalarga yaqinlaşişini kutmoqda. Şu bilan birga, asosiy stavkaning keyingi pasayişi, Açilov ta‘kidlaganidek, avvalo inflyatsiya va inflyatsion kutişlarning barqaror sekinlaşişiga boğliq: «Agar inflyatsiya pasaymasa... asosiy stavkani kamaytira olmaymiz». 4-noyabr kuni Markaziy bank boşqaruvi asosiy stavkani saqlab qoldi — 14% darajasida, bu qarorni içki talabning yuqoriligi va inflyatsion xavflar bilan izohladi, biroq uning bosqiçma-bosqiç pasayişiga yöl qöydi — 2027–2029-yillarda bir xonali darajagaça, agar inflyatsiya barqaror ravişda maqsadli 5%ga tuşsa. Pulni arzonlaştiriş uçun tartibga soluvçi XVF va YEBB bilan hamkorlik qilmoqda hamda bank sektoridagi raqobatning kuçayişiga va suzuvçi stavkali kredit mahsulotlarining rivojlanişiga umid qilmoqda. Açilovning sözlariga köra, stavkalarning umumiy pasayişida ham kafolatsiz va tez beriladigan kreditlar nisbatan qimmat bölib qolişi mumkin.