Asosiy ma’lumotlar
- O‘zbekiston Markaziy banki 22-oktyabrda islomiy moliyalashtirishning birinchi standarti — «murobaha» operatsiyalari tartibi loyihasini muhokamaga chiqardi
- Bank ustamkasi shartnomada qat’iy belgilanadi va o‘zgarmaydi; moliyalashtirish uchun komissiyalar taqiqlanadi, jarima mablag‘lari xayriyaga yo‘naltiriladi
- Muhokama 1-noyabrgacha; bundan oldin 2026-yil 20-iyuldan islomiy banklarni tashkil etish va litsenziyalash qoidalari kuchga kirgan
Standart loyihasi muhokamaga chiqarildi
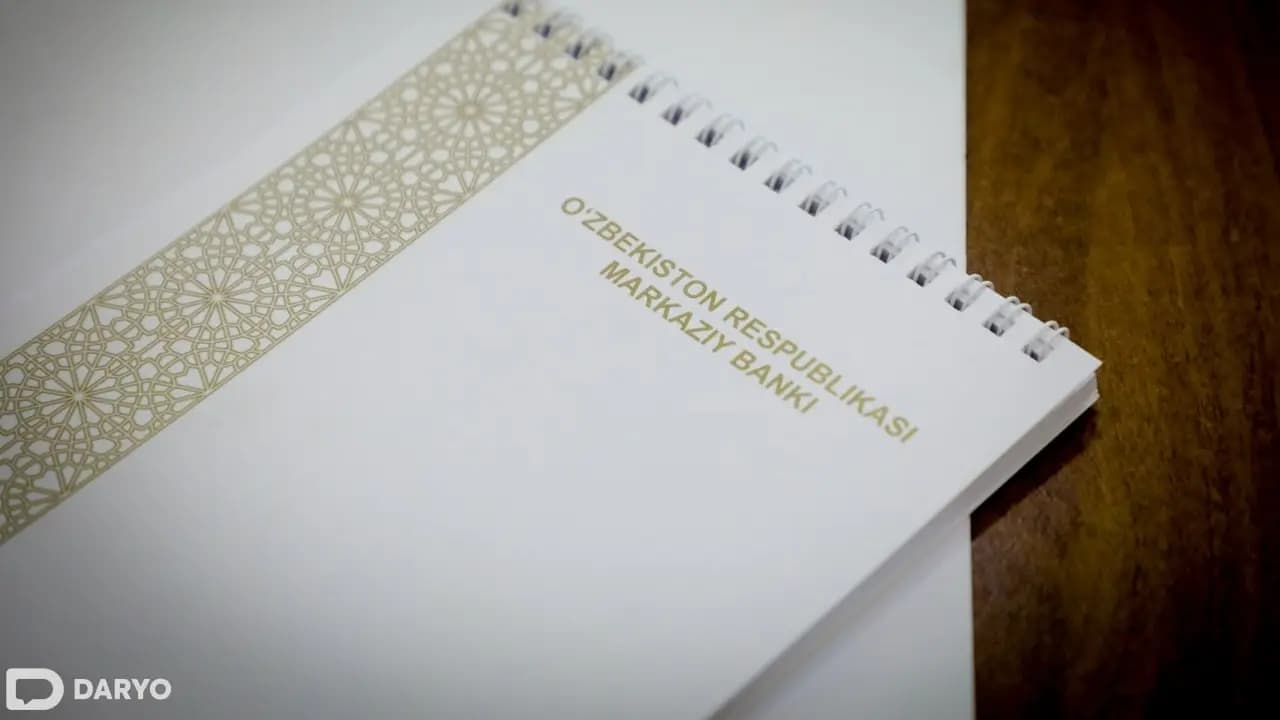
O‘zbekiston Markaziy banki islomiy moliyalashtirishning birinchi standartini tasdiqlashni taklif qildi; bu standart islomiy bank faoliyatidagi «murobaha» operatsiyalarini o‘tkazish tartibini belgilaydi. Tegishli qaror loyihasi 22-oktyabr kuni jamoatchilik muhokamasiga chiqarildi, deb xabar berdi Daryo.uz nashri. Muhokama 1-noyabrgacha davom etadi; hujjat qabul qilinsa, rasmiy e’lon qilingan kundan kuchga kiradi.
Murobaha qanday ishlaydi
Loyihadagi ta’rifga ko‘ra, murobaha — bu moliya muassasasi mijozga tovarni, avval uning boshlang‘ich qiymati va ustamka miqdorini ma’lum qilib, jumladan muddatli to‘lov (nasuya) bilan sotish orqali amalga oshiriladigan moliyalashtirish usuli. Bank mijozga tovarni faqat uni o‘z mulkiyatiga olgandan keyin sotishi mumkin; tovarni olmasdan murobaha shartnomasi tuzish taqiqlanadi. Tovarning boshlang‘ich narxi va bank ustamkasi shartnomada alohida ko‘rsatiladi: ustamka qat’iy summa yoki tovar qiymatining aniq foizi sifatida belgilanadi va keyinchalik o‘zgarmaydi.
Cheklovlar va taqiqlar
Mijoz tovar uchun muddatli to‘lov orqali pul to‘lashi mumkin, ammo bank to‘lov muddatini uzaytirish yoki kechiktirish sababli narxga qo‘shimcha yig‘imlar qo‘shishga haqli emas. Shuningdek, moliyalashtirish yoki moliyalashtirish majburiyatini qabul qilish uchun alohida komissiya va yig‘imlar olish taqiqlanishi taklif etilmoqda. To‘lov kechiksa, shartnomada jarima (penya) nazarda tutilishi mumkin, biroq bunday mablag‘lar bank daromadiga aylanmaydi: ular alohida hisobvaraqlarda hisobga olinadi va mijoz nomidan xayriya maqsadlarida sarflanadi. Bundan tashqari, oltin, kumush va valyutani murobaha asosida muddatli to‘lov bilan sotish taqiqlanadi, shuningdek, bankning mijozga yoki uning vakiliga tegishli tovarni qayta sotib olishi hamda tovar bo‘lgan mulk huquqining to‘liq to‘lovlar to‘langunga qadar mijozga o‘tmasligi haqidagi shart ham taqiqlanadi.
Kontekst: islomiy bankchilikni tartibga solish
Bu taklif ilgari qabul qilingan me’yorlarni rivojlantiradi. Daryo.uz yozishicha, O‘zbekistonda islomiy bank faoliyatini tashkil etish va litsenziyalash tartibi 2026-yil 20-iyulda kuchga kirgan hujjat bilan belgilangan: u yangi islomiy banklarni tashkil etish va an’anaviy banklarda «islomiy oynalar» ochish uchun huquqiy asos yaratdi. Bunday tashkilotlar kamida uch a’zodan iborat islomiy moliya kengashi, malakali rahbariyat xodimlari hamda islomiy moliya standartlariga muvofiqlik siyosatiga ega bo‘lishi shart. Nashr banklarning islomiy bankchilikka o‘tish tartibi belgilangani haqida ham xabar bergan edi.
Nega bu muhim
Agar loyiha qabul qilinsa, banklar va mijozlar birinchi marta murobaha — foizli kredit o‘rniga tovarni ustamka bilan sotish orqali ishlaydigan islomiy moliyalashtirishning asosiy vositasi — uchun yagona yozma qoidalarga ega bo‘ladi. Loyihadan amaliy o‘zgarishlar to‘g‘ridan-to‘g‘ri kelib chiqadi: shartnomada qat’iy ustamka, yashirin komissiyalar va bank daromadiga aylanadigan jarimalarga taqiq, shuningdek, oltin, kumush va valyuta bo‘yicha muddatli to‘lovga cheklovlar. Bu 2026-yil 20-iyuldan buyon faoliyat yuritayotgan yangi islomiy banklarga va an’anaviy banklardagi «islomiy oynalar»ga ham, bunday moliyalashtirishni tanlaydigan mijozlarga ham tegishli. Hozircha hujjat faqat muhokama bosqichida va uning yakuniy tahriri o‘zgarishi mumkin.