Asosiy ma’lumotlar
- Open Bank O‘zbekistonda islom bank faoliyati litsenziyasini olgan birinchi bank bo‘ldi
- Open Bank O‘zbekistonda islomiy bank faoliyati litsenziyasini olgan birinchi bank bo‘ldi
- Islom bankchiligi to‘g‘risidagi qonun 2026-yil mart oyida imzolangan, litsenziya to‘rt oydan kam vaqt o‘tib berilgan
- Markaziy bank 2030-yilga qadar kamida 10 ta islom banki va taxminan 1 mlrd dollar jalb etilgan mablag‘ni kutmoqda
- Markaziy bank 2030-yilga kelib kamida 10 ta islomiy bank va taxminan 1 mlrd dollar jalb qilinadigan mablag‘ga umid qilmoqda
Islom bankchiligiga berilgan birinchi litsenziya
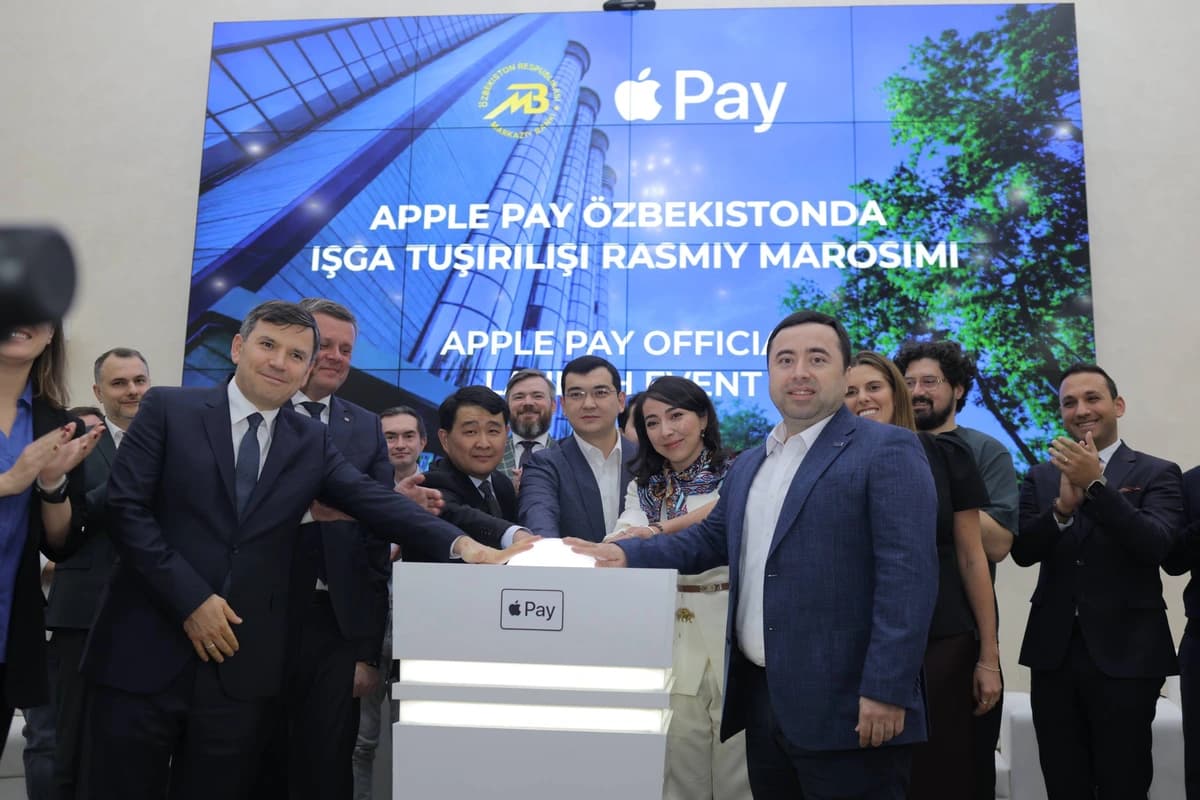
O‘zbekistonda islom bank faoliyati uchun birinchi litsenziya berildi. Uni mamlakatdagi eng yosh banklardan biri — Open Bank oldi. Endi u islomiy moliyaviy amaliyotlarni amalga oshirish hamda yangi mahsulotlarni joriy etish, masalan, mulkni sotib olish huquqi bilan ijaraga berish — ijarani yo‘lga qo‘yish imkoniga ega bo‘ldi. Buni yozadi Spot.uz.
Mamlakat birinchi litsenziyaga qanday yetib keldi
Bu yo‘l bir necha yil oldi. Islomiy moliya birinchi marta qonuniylashtirilgan 2022-yilda bo‘ldi, o‘sha yili islomiy mahsulotlar mikro moliya tashkilotlariga ruxsat etilgan edi. Banklar bunday imkoniyatni keyinroq oldi: islom bankchiligi to‘g‘risidagi qonunni prezident imzoladi 2026-yil mart oyida. Qonun kuchga kirganidan birinchi litsenziya berilgunga qadar to‘rt oydan kam vaqt o‘tdi — bu muddatda tartibga soluvchi organga qonun ostidagi hujjatlar bazasi, litsenziyalash va shariat boshqaruvi bo‘yicha talablarni shakllantirishga to‘g‘ri keldi. Markaziy bank huzurida islomiy moliya bo‘yicha kengash tashkil etildi.
Nimalar rejalashtirilgan va keyingi navbat kimda
Tartibga soluvchi organ umid qilmoqda 2030-yilga borib kamida 10 ta islom banki va uchta davlat bankida «islom oynalari» paydo bo‘lishiga; 2026–2030-yillarda islom bankchiligi orqali taxminan 1 mlrd dollar investitsiya va depozit jalb etish rejalashtirilgan. Markaziy bank ma’lumotlariga ko‘ra, o‘ndan ortiq tijorat banki islomiy moliyalashtirishni joriy etishga tayyorlanmoqda: o‘z rejalari haqida Agrobank, Asakabank, Ipak Yuli Bank, Orient Finans Bank, Hayot Bank va Apex Bank aytib o‘tgan edi. Iyun oyida Agrobank aksiyadorlari islomiy bank xizmatlarini joriy etishni, Asakabank aksiyadorlari esa islom oynasi tashkil etishni ma’qulladi. Spot.uz murojaat qilgan ekspertlar keyingi litsenziya oluvchilarni hozircha atash erta ekanini ta’kidlaydi: muddatlar har bir bankning tayyorgarligi va Markaziy bank qarorlariga bog‘liq.
Qaysi mahsulotlar birinchi bo‘lib paydo bo‘ladi
Litsenziya bankning islomiy faoliyat yuritish huquqini umuman tasdiqlaydi, lekin butun mahsulotlar liniyasi ishga tushirishga tayyor degani emas: litsenziya olish va mahsulotlarni ishga tushirish — ikkita alohida bosqich. Ekspertlar bozorga bosqichma-bosqich chiqishni, avvalo murabaha — tovarlarni oldindan kelishilgan ustama va muddatli to‘lov asosida sotib olish-sotish moliyalashtirishidan boshlanishini kutmoqda. Markaziy bank ma’lumotlariga ko‘ra, murabaha mamlakatdagi islomiy mikro moliyalashtirish hajmining qariyb 63 foizini tashkil etadi, iste’molchilarga muddatli to‘lov modeli esa allaqachon tanish. Keyinchalik islomiy ijara, sherikchilik moliyalashtirishi va investitsion omonatlar rivojlanishi mumkin. Istiqbolda mijozlar biznes uchun moliyalashtirish, iste’mol moliyalashtirish, islomiy ipoteka olish hamda pulni islomiy depozitlarga joylash imkoniga ega bo‘ladi.
Boshlanishdagi xavflar va cheklovlar
Spot.uz murojaat qilgan ekspertlar uchta asosiy muammoni aytadi. Birinchisi — shariatga muvofiqlik: islom bankchiligi oddiy kreditlarning nomini almashtirishga chevlanib qolmasligi kerak, bitimlarning haqiqiy iqtisodiy tuzilmasi, xavflarni taqsimlash va mustaqil shariat nazorati muhim; masalan, murabahada aktivning haqiqiy sotib olish-sotish bitimi birlamchi hujjatlar bilan rasmiylashtirilishi talab etiladi. Ikkinchisi — kapital va kadrlar: o‘sishni cheklovchi omillar uzoq muddatli mablag‘ manbalariga kirish hamda bank ishi, huquq, xavflarni boshqarish va islomiy moliya standartlari bo‘yicha bilimlarni birlashtirgan mutaxassislar tanqisligi bo‘lishi mumkin. Uchinchisi — mijozlarning kutishlari: islomiy moliyalashtirish bepul degani emas, investitsion depozitlarda xavfni omonatchi ko‘taradi, bu esa moliyaviy savodxonlik past bo‘lgan sharoitda mijozlarning bir qismini chetlab qo‘yishi mumkin.
An’anaviy kreditlardan qimmatroqmi yoki arzonmi
Islomiy mahsulotlar an’anaviy kreditlardan albatta arzon bo‘lavermaydi: farq bitimlarning tuzilmasida va xavflarni taqsimlash tamoyillarida, kafolatlangan past narxda emas. Birinchi bosqichda cheklangan mablag‘ manbalari, masshtab effekti yo‘qligi va qo‘shimcha operatsion xarajatlar tufayli ayrim mahsulotlar o‘xshashlaridan qimmatroq bo‘lishi mumkin. Shu bilan birga, qonun maxsus soliq rejimini nazarda tutgan, jumladan, ayrim islomiy amaliyotlar bo‘yicha savdo ustamasini QQSdan ozod qilishni, bu esa narx raqobatbardoshligidagi to‘siqlardan birini yo‘q qiladi. Ekspertlar, shuningdek, shariat nazorati kuchsiz bo‘lganda banklarning o‘zidan keladigan «noto‘g‘ri mahsulotlar» — masalan, tavarruq va tovar murabahasi — xavfidan ogohlantiradi va so‘nggi voqealar IMAN Invest islomiy moliyaga nisbatan salbiy ta’sir ko‘rsatishi mumkin, garchi bank sohasi qat’iy tartibga solinadi.