Asosiy ma’lumotlar
- Fransiya 10 yillik obligatsiyalarining daromadlari 4,9% atrofida, Germaniya obligatsiyalariga nisbatan spred — taxminan 145 bazis punkt, 2011–2012-yillardagi inqirozdan beri eng yuqori cho‘qqi oktyabrda allaqachon qayd etilgan edi
- Fransiya davlat qarzi — YaIMning 119% (2026-yil iyun oxirida 3,596 trln yevro), 2026-yil defitsiti YaIMning 5,4% darajasida bashorat qilinmoqda, 2027-yilda foiz to‘lovlari — 91 mlrd yevro
- Oxford Economicsning qattiq senariysi bo‘yicha Fransiya va Italiya 2027-yilda resessiyaga kiradi, biroq yevrozona umuman olganda pasayishdan qochadi
Noroziliklar va byudjet tangligi fonida daromadlarning o‘sishi
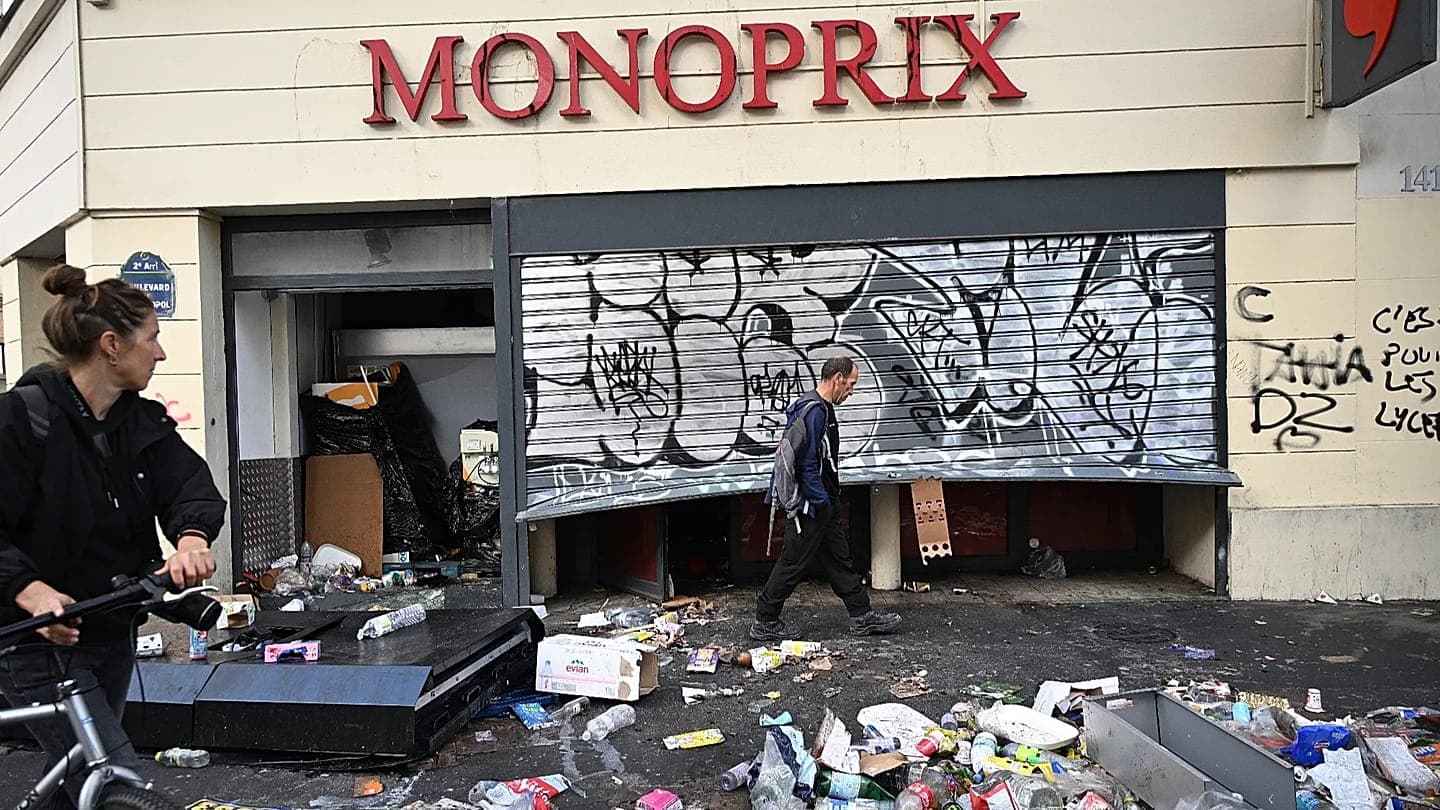
Yevrozonaning ikkinchi yirik iqtisodiyoti bo‘lgan Fransiyada dushanba kuni dam olish kunlari sodir bo‘lgan zo‘ravonlikka aylangan ko‘cha noroziliklaridan so‘ng obligatsiyalar daromadlarining o‘sishi davom etdi. 10 yillik davlat obligatsiyalarining daromadlari ikki o‘n yillikdan ortiq davrdagi maksimumga yaqin, 4,9% atrofida saqlanmoqda: investorlar fransuz qarzi uchun qo‘shimcha premium talab qilmoqda. Namoyishchilar hayot narxining o‘sishi va ta’limni ham o‘z ichiga olgan davlat xizmatlarining yomonlashishiga javoban choralarni talab qilmoqda. Tartibsizliklar chuqur bo‘lingan Milliy majlis orqali 2027-yil byudjetini o‘tkazishga harakat qilayotgan hukumatga bosimni kuchaytirmoqda. Bevosita vazifa — 2027-yil bahosidagi prezidentlik saylovlari oldidan investorlarni tinchlantira oladigan byudjetni qabul qilish.
Investorlarni nima bezovta qilmoqda
Milliy statistika boshqarmasi INSEE ma’lumotlariga ko‘ra, Fransiya davlat qarzi YaIMning 119%ini tashkil etadi — bu YI davlatlaridagi eng yuqori ko‘rsatkichlardan biri. 2026-yil iyun oxiri holatiga ko‘ra u 3,596 trln yevroni tashkil etdi, hukumat esa 2026-yilda defitsit YaIMning 5,4%ini bashorat qilmoqda. Qarz bo‘yicha foiz to‘lovlari bu yilgi 79,2 mlrd yevrodan 2027-yilda 91 mlrd yevraga — deyarli 12 mlrd yevroga o‘sadi. Inflatsiyaning tezlashuvi va sust o‘sish soliq tushumlarini kamaytirish xavfini keltirmoqda. Hukumatda pandemiya davridagi Emmanuel Macronning «qanday narx tushsa shunga» yondashuvi misolida yangi yirik xarajatlar paketi uchun kam maydon qolmoqda.
Oxford Economics senariylari: Italiya uchun xavf
Oxford Economics tahlilchilari Fransiyadagi qarz silkinmalarini yevrozonaning boshqa yuqori qarzli mamlakatlariga tarqalishi bilan modellashtirib, ayniqsa sust o‘sish, yuqori qarz va moliyaviy sharoitlarning qattiqlashuviga sezgir investitsiyalarni birlashtirgan Italiya zaif ekanini aniqladi. Germaniya qog‘ozlariga nisbatan joriy spred taxminan 145 bazis punktgacha o‘sdi — bu oktyabrda avval qayd etilgan va 2011–2012-yillardagi yevrozona qarz inqirozidan beri eng yuqori bo‘lgan cho‘qqidan biroz past. Bazaviy senariyda spred 2027-yil aprel saylovlarigacha 200 b.p. ostida qoladi va so‘ngra torayadi; konsalting Fransiyada qarz inqirozini ehtimoli past, ammo asosiy prognoz emas, balki potensial xavfli natija deb hisoblaydi. O‘rtacha salbiy senariyda spred 250 b.p.gacha (15-oktyabrdagi taxminan 140 b.p.dan), qattiq senariyda esa 400 b.p.gacha kengayadi. Qattiq senariyda Fransiya va Italiya 2027-yilda resessiyaga sirg‘alib kiradi, Belgiya qarz olish xarajatlarining sakrashiga duch keladi, Ispaniya, Portugaliya va Gretsiya esa iqtisodiyot qisqarishisiz daromadlarning o‘sishini boshdan kechiradi. Hisob-kitoblarga ko‘ra, yevrozona umuman olganda hatto og‘ir variantda ham resessiyadan qochadi, bunda fransuz 10 yillik obligatsiyalarining daromadlari 2027-yilning ikkinchi choragida 7%ga yetadi va defitsit YaIMning 6%idan oshadi — Oxford Economics ogohlantirishiga ko‘ra, bu daraja likvidlik inqirozini keltirib chiqarishi mumkin.
Iqtisodchilar fikrlari va YEB roli
Capital Economics kompaniyasining Yevropa bo‘yicha bosh iqtisodchisi Andrew Kenningham fransuz spredining 400 b.p.gacha kengayishini «2012-yilgi Italiya spredlari darajasiga mos keladigan ehtimolli salbiy senariy» deb atadi va bunday holda boshqa yuqori qarzli iqtisodiyotlar jiddiy bosimni boshdan kechirishiga rozi bo‘ldi. Biroq uning so‘zlariga ko‘ra, 2010-yillar boshidan farqli o‘laroq, YEB Fransiyadan tashqari mamlakatlarni ma’lum shartlar bajarilganda davlat obligatsiyalarini sotib olish imkonini beruvchi Transmissiyani himoya qilish vositasi (TPI) orqali qo‘llab-quvvatlash uchun «ancha yaxshi ahvolda». Bank sektori uchun xavflar va ko‘chmas mulk bozorida qulash ehtimoli, qo‘shimcha qildi u, hozir 2010-yillarga qaraganda ancha past: «vaziyat keskin yomonlashishi mumkin, biroq 2010-yillardagi inqiroz miqyosiga yetishi dargumon». Shu bilan birga, Fransiyaning o‘zini qo‘llab-quvvatlash maqsadida YEB aralashuvi kutishlari ehtiyotkor: YEB raisi Christine Lagarde o‘tgan hafta fransuz qarz olish xarajatlarining o‘sishini to‘xtatish uchun mablag‘lar «avvalo Fransiyada topilishi kerak» — byudjet choralari hisobiga — deb bayon qilgan edi.
Ishonchni tiklash yo‘llari va siyosiy kontekst
Oxford Economics bahosiga ko‘ra, bozorlarni tinchlantirish uchun bir necha yil davomida xarajatlarni bosqichma-bosqich cheklash va ayniqsa pensiya yoshi bo‘yicha aniq qonunchilik majburiyatlar zarur. Tahlilchilar «hozirgi ozchilik hukumati uzoq muddatli byudjet konsolidatsiyasi bo‘yicha ishonchli majburiyat olishga qodir emas» deb ogohlantiradi, shuning uchun og‘riqli choralar uchun javobgarlik keyingi ma’muriyatga yuklanishi mumkin. Kenningham investorlar defitsitni kelgusi yilga taxminan YaIMning 5%igacha kamaytiradigan byudjetni kutayotganini qayd etdi: «bu belgidan har qanday chetlanish fransuz obligatsiyalari bozorida ishonchning yanada yo‘qolishiga olib kelishi mumkin». Saylovlardan oldin so‘rovlar Marine Le Pen yetakchiligini ko‘rsatmoqda, u Financial Times intervyusida «iqtisodiyotni jonlantirish bilan bir vaqtda davlat xarajatlarini keng qamrovli qisqartirish»ni va’da qildi. 6-oktyabr u «qarshi byudjet»ni taqdim etdi: 2032-yilgacha 2026-yilga nisbatan 140 mlrd yevro sof tejamkorlik, 2030-yilgacha defitsit YaIMning 3%idan past va konstitutsiyaviy byudjet qoidasi, ma’muriy va ijtimoiy xarajatlar, immigratsiyaga sarflar hamda Fransiyaning YI byudjetiga to‘lovlari qisqartirilishi bilan. Iqtisodchilar hisob-kitoblarga shubha bilan qaradi: Fransiya iqtisodiy kon’yunkturasi observatoriyasi (OFCE) vakili Mathieu Plane Le Monde nashriga taxminiy tejamkorlikning 80 mlrd yevrodan ortig‘i yomon ishlangan va amalga oshirish qiyin deb bildi. «Fransiya ko‘p yillardan beri qarz inqiroziga qarab harakatlanmoqda va bu lahza tobora yaqinlashmoqda», — degan edi Kenningham.