Главное в материале
- Доходность 10-летних французских облигаций около 4,9%, спред к бундам Германии — около 145 б.п., максимум с кризиса 2011–2012 годов достигнут ранее в октябре
- Госдолг Франции — 119% ВВП (3,596 трлн евро на конец июня 2026), дефицит-2026 прогнозируется на уровне 5,4% ВВП, выплаты по процентам в 2027 году — 91 млрд евро
- По жёсткому сценарию Oxford Economics Франция и Италия войдут в рецессию в 2027 году, но еврозона в целом избежит спада
Рост доходности на фоне протестов и бюджетного тупика
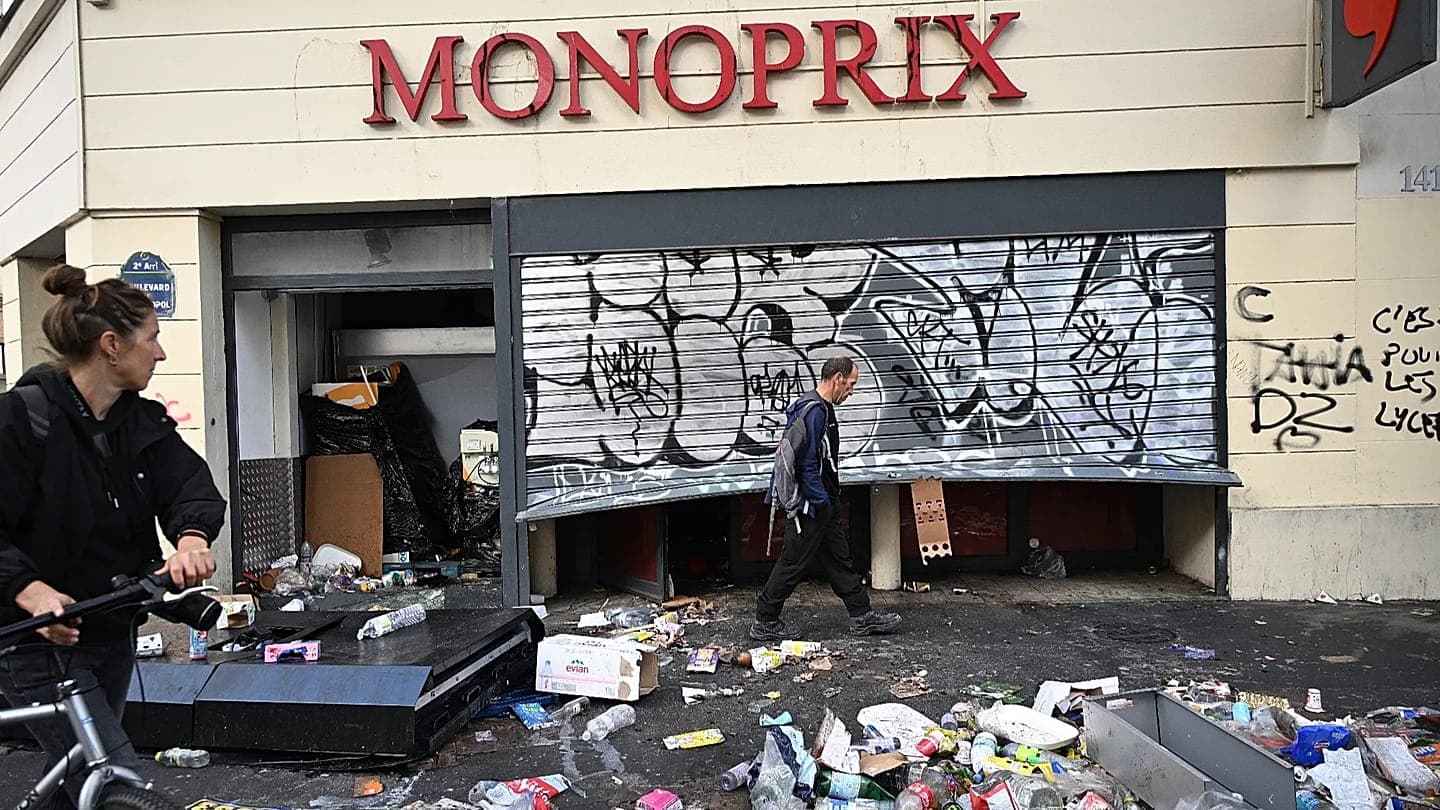
Во Франции — второй по величине экономике еврозоны — в понедельник продолжился рост доходности облигаций после насильственных уличных протестов в выходные. Доходность 10-летних гособлигаций держалась около 4,9%, близко к максимуму более чем за два десятилетия: инвесторы требуют повышенную премию за французский долг. Демонстранты добиваются мер в ответ на рост стоимости жизни и ухудшение государственных услуг, включая образование. Беспорядки усиливают давление на правительство, пытающееся провести бюджет-2027 через глубоко расколотое Национальное собрание. Непосредственная задача — принять бюджет, способный успокоить инвесторов накануне президентских выборов весной 2027 года.
Что тревожит инвесторов
По данным национального статистического управления INSEE, госдолг Франции составляет 119% ВВП — один из самых высоких показателей в ЕС. На конец июня 2026 года он равнялся 3,596 трлн евро, а правительство прогнозирует дефицит 5,4% ВВП в 2026 году. Процентные выплаты по долгу вырастут с 79,2 млрд евро в этом году до 91 млрд евро в 2027-м — почти на 12 млрд евро. Ускорение инфляции и слабый рост угрожают снизить налоговые поступления. У правительства остаётся мало пространства для нового масштабного пакета расходов по примеру подхода Эмманюэля Макрона «чего бы это ни стоило» времён пандемии.
Сценарии Oxford Economics: риск для Италии
Аналитики Oxford Economics смоделировали долговые потрясения во Франции с распространением на другие высокодолговые страны еврозоны и пришли к выводу, что особенно уязвима Италия, сочетающая медленный рост, высокий долг и инвестиции, чувствительные к ужесточению финансовых условий. Текущий спред к немецким бумагам вырос примерно до 145 базисных пунктов — чуть ниже пика, достигнутого ранее в октябре и ставшего максимальным со времён долгового кризиса еврозоны 2011–2012 годов. В базовом сценарии спред остаётся ниже 200 б.п. до выборов в апреле 2027 года и затем сужается; долговой кризис во Франции консалтинг считает маловероятным, но потенциально опасным исходом, а не основным прогнозом. В умеренном неблагоприятном сценарии спред расширяется до 250 б.п. (с примерно 140 б.п. на 15 октября), в жёстком — до 400 б.п. В жёстком сценарии Франция и Италия в 2027 году скатываются в рецессию, Бельгия сталкивается со скачком стоимости заимствований, а Испания, Португалия и Греция — с ростом доходности, но без сокращения экономики. Еврозона в целом, по расчётам, избежит рецессии даже в тяжёлом варианте, при котором доходность французских 10-летних облигаций во втором квартале 2027 года достигнет 7%, а дефицит превысит 6% ВВП — уровень, способный, по предупреждению Oxford Economics, спровоцировать кризис ликвидности.
Мнения экономистов и роль ЕЦБ
Эндрю Кеннингем, главный экономист по Европе в Capital Economics, назвал расширение французского спреда до 400 б.п. «правдоподобным неблагоприятным сценарием, сопоставимым с уровнем спредов Италии в 2012 году», и согласился, что в этом случае серьёзное давление испытают другие высокодолговые экономики. Однако, по его словам, в отличие от начала 2010-х ЕЦБ «в куда лучшем положении», чтобы поддержать страны помимо Франции через Инструмент защиты трансмиссии (TPI), позволяющий выкупать гособлигации при выполнении страной определённых условий. Риски для банковского сектора и вероятность обвала на рынке недвижимости, добавил он, сейчас значительно ниже, чем в 2010-е: «ситуация может сильно ухудшиться, но вряд ли достигнет масштабов кризиса 2010-х годов». Ожидания вмешательства ЕЦБ ради поддержки самой Франции при этом сдержанны: глава ЕЦБ Кристин Лагард заявила на прошлой неделе, что средства для остановки роста стоимости французских заимствований «прежде всего должны быть найдены во Франции» — за счёт бюджетных мер.
Пути восстановления доверия и политический контекст
По оценке Oxford Economics, для успокоения рынков потребуются поэтапное сдерживание расходов в течение нескольких лет и чёткие законодательные обязательства, особенно по пенсионному возрасту. Аналитики предупреждают, что «нынешнее правительство меньшинства не в состоянии убедительно взять на себя обязательства по длительной бюджетной консолидации», поэтому ответственность за болезненные меры может лечь на следующую администрацию. Кеннингем отметил, что инвесторы ждут бюджета со снижением дефицита следующего года примерно до 5% ВВП: «любое отклонение от этой планки может привести к дальнейшей потере доверия на рынке французских облигаций». В преддверии выборов опросы отдают лидерство Марин Ле Пен, которая в интервью Financial Times пообещала «масштабное сокращение государственных расходов при одновременном оживлении экономики». 6 октября она представила «контрбюджет»: 140 млрд евро чистой экономии к 2032 году по сравнению с 2026-м, дефицит ниже 3% ВВП к 2030-му и конституционное бюджетное правило, с сокращением административных и социальных расходов, затрат на иммиграцию и взноса Франции в бюджет ЕС. Экономисты усомнились в расчётах: Матьё План из Французской обсерватории экономической конъюнктуры (OFCE) заявил Le Monde, что свыше 80 млрд евро предполагаемой экономии плохо проработаны и труднореализуемы. «Франция уже много лет движется навстречу долговому кризису, и этот момент всё ближе», — заключил Кеннингем.