Asosiy ma’lumotlar
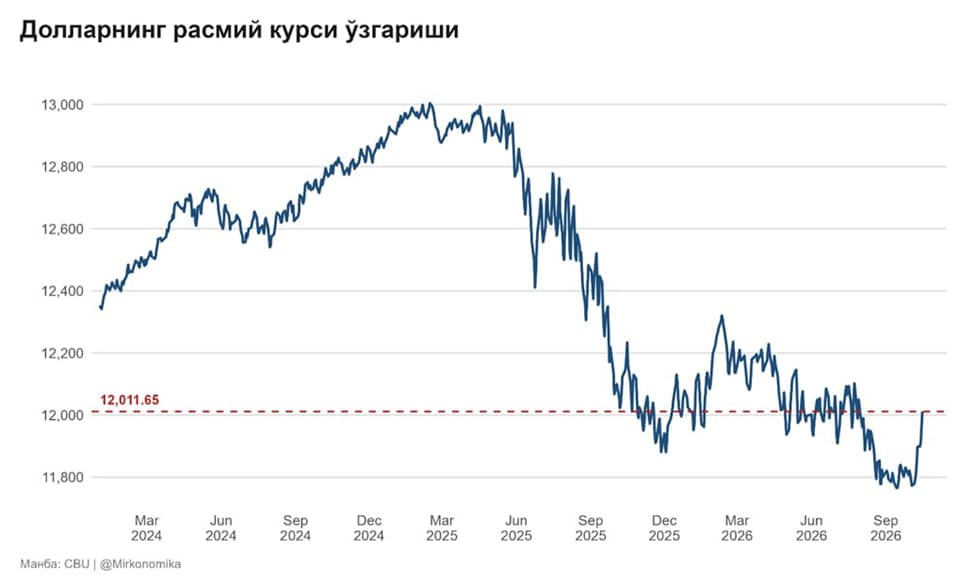
- 3–16-oktyabr oralig‘ida so‘m 238,7 so‘mga zaifladi — dollarga nisbatan 11772,95 dan 12011,65 so‘mgacha; rasmiy kurs 31-iyuldagi cho‘qqiga yetdi.
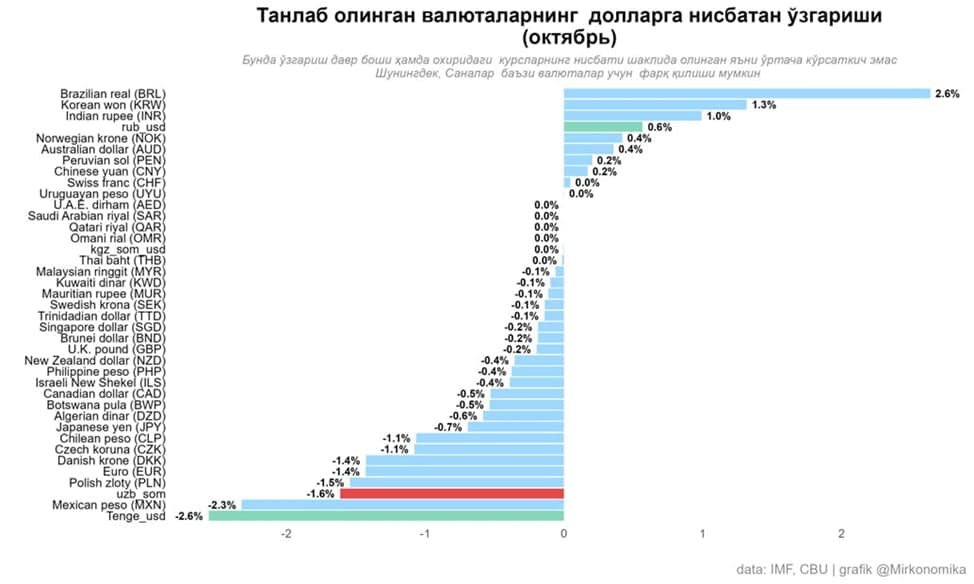
- Oktabrda ko‘rib chiqilgan 39 valyutaning 26 tasi dollarga nisbatan qadrsizlandi; FZT sentabrda stavkani yillik 3,75–4% gacha oshirdi.
- Iqtisodchi mumkin bo‘lgan ichki omillarni ataydi: tashqi majburiyatlar bo‘yicha bir martalik to‘lovlar, real kursning kuchayishi va pul o‘tkazmalarining mavsumiy kamayishi, ammo so‘mning keskin uzoq muddatli zaiflashuvi uchun asos ko‘rmaydi.
Zaiflashuvning to‘qqiz sessiyasi
O‘zbek so‘mi dollarga nisbatan to‘qqiz savdo sessiyasi ketma-ket qadrsizlanmoqda. Bu davrda milliy valyuta 2% ga zaifladi, dollarning rasmiy kursi 31-iyuldan beri eng yuqori darajaga yetdi. 3–16-oktyabr oralig‘ida so‘m 238,7 so‘mga qadrsizlandi — dollarga nisbatan 11772,95 so‘mdan 12011,65 so‘mgacha. Bundan tashqari, yil boshidan beri so‘m to‘plangan barcha kuchayishini yo‘qotdi. Kurs dinamikasini iqtisodchi, Mirkonomika Telegram-kanali muallifi, Chonbuk milliy universiteti (Janubiy Koreya) «Xalqaro savdo» yo‘nalishi magistranti Mirkomil Xolboyev tahlil qildi.
Dollarning global kuchayishi
Xolboyev ma’lumotlariga ko‘ra, oktabrda jahon valyutalarining aksariyati dollarga nisbatan arzonlashmoqda: ko‘rib chiqilgan 39 valyutadan 26 tasi qadrsizlandi, atigi sakkiztasi kuchaydi. So‘m kursi eng sezilarli pasayish kuzatilgan valyutalar qatorida bo‘ldi, bu iqtisodchi bahosiga ko‘ra nafaqat global, balki ichki omillar ta’sirini ko‘rsatadi. U bu tendensiyani AQSh Federal zaxira tizimining pul-kredit siyosatini qattiqqo‘llashtirishi bilan bog‘laydi: sentabrda amerikalik regulyator stavkani 0,25 foiz punktga oshirib, yillik 3,75–4% diapazoniga yetkazdi. AQShdagi inflyatsiyaning tezlashuvi oktabrdagi yig‘ilishda stavkani yanada oshirish kutishlarini kuchaytirdi.
Mumkin bo‘lgan ichki omillar
Xolboyev so‘mning tezlashtirilgan qadrsizlanishining uchta mumkin bo‘lgan sababini ajratib ko‘rsatib, tasdiqlovchi ma’lumotlar hozircha yo‘qligini va bu taxminlar ekanini ta’kidladi. Birinchidan, tashqi majburiyatlar bo‘yicha bir martalik to‘lovlar: uchinchi chorak yakunlangach, hukumat yoki xususiy sektorda kreditlar bo‘yicha yirik bir martalik to‘lovlar zarurati yuzaga kelgan bo‘lishi mumkin, bu valyutaga talabni vaqtincha oshirgan. Ikkinchidan, maydan boshlab real kursning kuchayishi: Markaziy bank ishlab chiqaruvchilarning tashqi raqobatbardoshligini yo‘qotmaslik uchun sterilizatsiya doirasida valyuta intervensiyalarini kechiktirgan bo‘lishi mumkin. Shu bilan birga, joriy yilda O‘zbekiston o‘tgan yilning mos davriga nisbatan sezilarli kamroq oltin eksport qildi, bu iqtisodchi bahosiga ko‘ra Markaziy bankning valyuta bozori orqali sterilizatsiya imkoniyatlarini qisqartiradi. Uchinchidan, yoz tugagach, xorijdan pul o‘tkazmalarining mavsumiy qisqarishi.
Kurs bo‘yicha kutishlar
Xolboyev fikricha, tashqi va ichki omillar ta’sirida milliy valyuta kursining o‘zgarishi suzuvchi kurs rejimining odatiy xususiyati: agar so‘m importga talabning o‘sishiga, o‘tkazmalarning sekinlashishiga va iqtisodiyotdagi boshqa o‘zgarishlarga reaksiya bersa, bu moslashuvchan kurs shakllantirish tamoyillariga mos keladi. U O‘zbekiston Markaziy banki nominal valyuta kursiga maqsadli ko‘rsatkich belgilamasligini eslatdi. Shu bilan birga, so‘mning keskin va uzoq davom etadigan qadrsizlanishini kutish uchun asos hozircha yo‘q, deydi ekspert: uning bahosicha, barqaror zaiflashuv uchun shart-sharoitlar mavjud emas, chunki eksport va investitsiyalar faol o‘sishda davom etmoqda.
Reformalar konteksti
Avgust oxirida Markaziy bank raisi Timur Ishmetov O‘zbekistonda kapital harakati hisobini ketma-ket liberalizatsiya qilish yo‘l xaritasi tayyorlanganini ma’lum qilgan edi. Uning so‘zlariga ko‘ra, reformalar moliyaviy barqarorlikka tahdid solmaslik uchun institutlar, himoya mexanizmlari va risklarni boshqarishni kuchaytirib, bosqichma-bosqich amalga oshiriladi.