Главное в материале
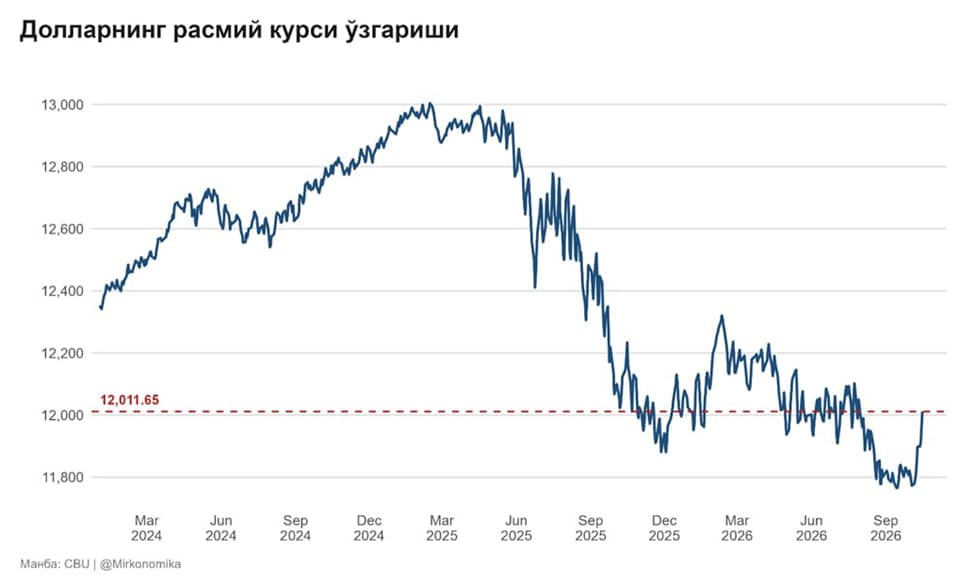
- С 3 по 16 октября сум ослабел на 238,7 сума — с 11772,95 до 12011,65 за доллар; официальный курс достиг максимума с 31 июля.
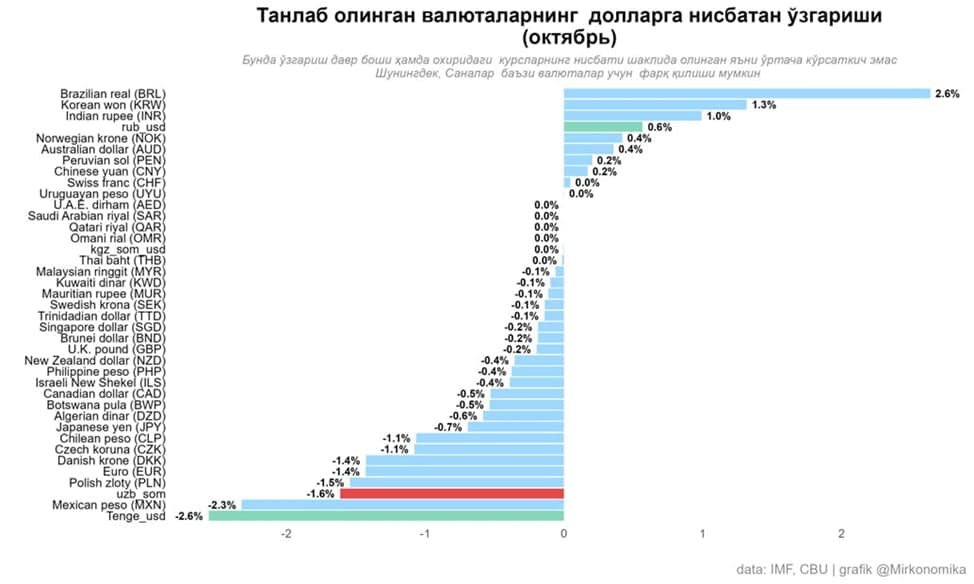
- В октябре 26 из 39 рассмотренных валют обесценились к доллару; ФРС в сентябре подняла ставку до 3,75–4% годовых.
- Экономист называет возможные внутренние факторы: разовые выплаты по внешним обязательствам, укрепление реального курса и сезонное снижение денежных переводов, но не видит оснований для резкого длительного ослабления сума.
Девять сессий ослабления
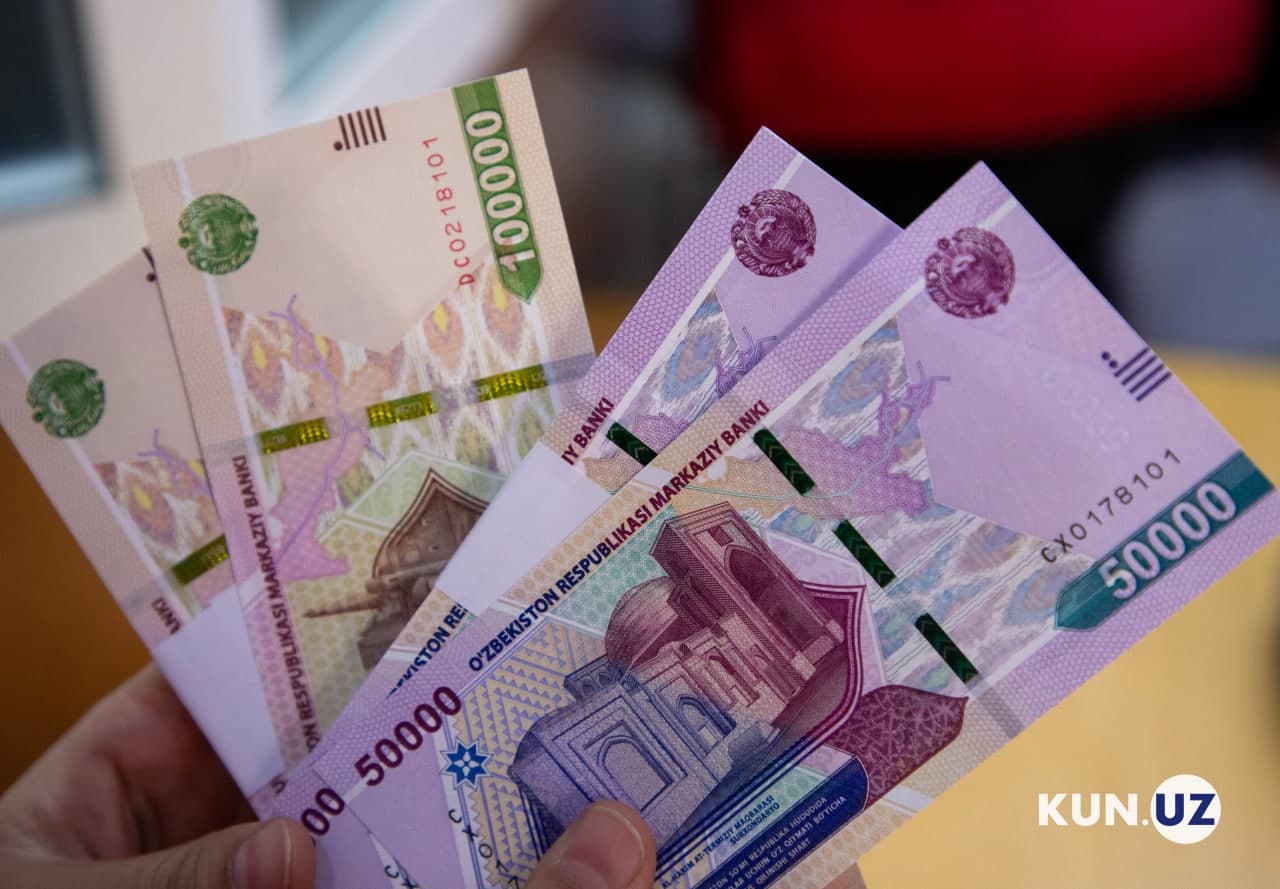
Узбекский сум обесценивается по отношению к доллару девять торговых сессий подряд. За этот период национальная валюта ослабла на 2%, а официальный курс доллара достиг максимального уровня с 31 июля. С 3 по 16 октября сум девальвировал на 238,7 сума — с 11772,95 до 12011,65 сума за доллар. Кроме того, с начала года сум потерял всё накопленное укрепление. Динамику курса проанализировал экономист, автор Telegram-канала Mirkonomika Миркомил Холбоев, магистрант направления «Международная торговля» Национального университета Чонбук (Южная Корея).
Глобальное укрепление доллара
По данным Холбоева, в октябре большинство мировых валют дешевеет к доллару: из 39 рассмотренных валют 26 обесценились, лишь восемь укрепились. Сум оказался среди валют с наиболее заметным снижением курса, что, по оценке экономиста, указывает на влияние не только глобальных, но и внутренних факторов. Тенденцию он связывает с ужесточением денежно-кредитной политики ФРС США: в сентябре американский регулятор повысил ставку на 0,25 процентного пункта — до диапазона 3,75–4% годовых. Ускорение инфляции в США усилило ожидания дальнейшего повышения ставки на октябрьском заседании.
Возможные внутренние факторы
Холбоев выделил три возможные причины ускоренного обесценивания сума, подчеркнув, что подтверждающих данных пока нет и речь идёт о предположениях. Во-первых, разовые выплаты по внешним обязательствам: после завершения третьего квартала у правительства или частного сектора могла возникнуть необходимость крупных разовых платежей по кредитам, что временно увеличило спрос на валюту. Во-вторых, укрепление реального курса с мая: Центральный банк мог откладывать валютные интервенции в рамках стерилизации, чтобы не допустить потери внешней конкурентоспособности производителей. При этом в текущем году Узбекистан экспортировал заметно меньше золота, чем за аналогичный период прошлого года, что, по оценке экономиста, сокращает возможности Центробанка по стерилизации через валютный рынок. В-третьих, сезонное сокращение денежных переводов из-за рубежа после окончания лета.
Ожидания по курсу
По мнению Холбоева, изменение курса национальной валюты под воздействием внешних и внутренних факторов — нормальная особенность режима плавающего курса: если сум реагирует на рост спроса на импорт, замедление переводов и другие изменения в экономике, это соответствует принципам гибкого курсообразования. Он напомнил, что Центральный банк Узбекистана не устанавливает целевой показатель номинального обменного курса. При этом оснований ожидать резкого и продолжительного обесценивания сума эксперт пока не видит: по его оценке, предпосылки для устойчивого ослабления отсутствуют, поскольку экспорт и инвестиции продолжают активно расти.
Контекст реформ
В конце августа председатель Центрального банка Тимур Ишметов сообщил, что в Узбекистане подготовлена дорожная карта последовательной либерализации счёта движения капитала. По его словам, реформы будут проходить постепенно, с усилением институтов, защитных механизмов и управления рисками, чтобы не создавать угроз финансовой стабильности.