Главное в материале
- Банк Англии повысил ставку впервые более чем за три года, эксперты допускают дальнейшие повышения в течение 18 месяцев
- Около 1,3 млн британцев с переменной ставкой почувствуют рост платежей сразу; фиксированные ставки тоже уже выросли
- Долговая благотворительность StepChange фиксирует рост обращений за помощью на 20% за год
Первое повышение за более чем три года
В четверг Банк Англии повысил базовую ставку на 0,25 процентного пункта — впервые более чем за три года, пытаясь сдержать рост инфляции, связанной с войной с Ираном. Эксперты допускают дальнейшие повышения в течение ближайших 18 месяцев, пока конфликт продолжает толкать вверх цены на продукты, топливо и энергию в Великобритании и мире. Об этом сообщает BBC News.
Кого повышение затрагивает сразу, а кого — с задержкой
Рост ставки бьёт по заёмщикам неравномерно. Около 1,3 млн британцев с ипотекой по переменной ставке почувствуют повышение сразу: их платежи привязаны к базовой ставке с надбавкой банка. Так, Питер Гилл, 48 лет, владелец небольшого бизнеса по укладке плитки в Галифаксе, ожидает роста ежемесячного платежа примерно на 45 фунтов, но пока считает, что переход на фиксированную ставку обошёлся бы дороже. Большинство же заёмщиков сидят на фиксированных ставках, и для них эффект отложенный, но уже проявляется: брокер L&C Mortgages Дэвид Холлингворт отмечает, что фиксированные ставки уже выросли в ожидании ужесточения политики, и многие будут шокированы разницей с предложениями пятилетней давности. Показателен пример инструктора по пилатесу Дон Фазакерли-Кинг из-под Ипсвича: её пятилетний фикс под 1,4%, оформленный в январе 2022 года, заканчивается, и лучшее предложение, которое она нашла, — 5,69% на два года, что добавит около 200 фунтов в месяц при семейном доходе около 70 000 фунтов в год. «Я не знаю, откуда возьмутся эти деньги», — говорит она, отмечая, что «лишнего жира для экономии больше нет».
Кредитки и долги: давление на семейные бюджеты
Повышение базовой ставки обычно подтягивает и стоимость кредиток, хотя эффект не мгновенный: провайдеры могут поднять ставки по существующим долгам с уведомлением за 30 дней. Бен Томас, 41 год, бывший бухгалтер из Шропшира, который после кризиса психического здоровья во время пандемии переучился на парамедика и накопил 52 000 фунтов долга, заморозил проценты по большей части долга, но всё ещё платит проценты примерно по 2 000 фунтов на кредитках и опасается роста платежей. Благотворительная организация StepChange, помогающая ему, за год зафиксировала рост обращений за поддержкой на 20%; глава её коммуникаций Саймон Треветик предупреждает, что если удорожание кредита дойдёт до семейных бюджетов, давление на тех, кто ищет помощь, усилится. BBC также разбирает, насколько высоко может подняться ставка, и три основных канала влияния повышения на кошелёк — ипотеку, сбережения и потребительские долги.
 Источник изображения, предоставлено
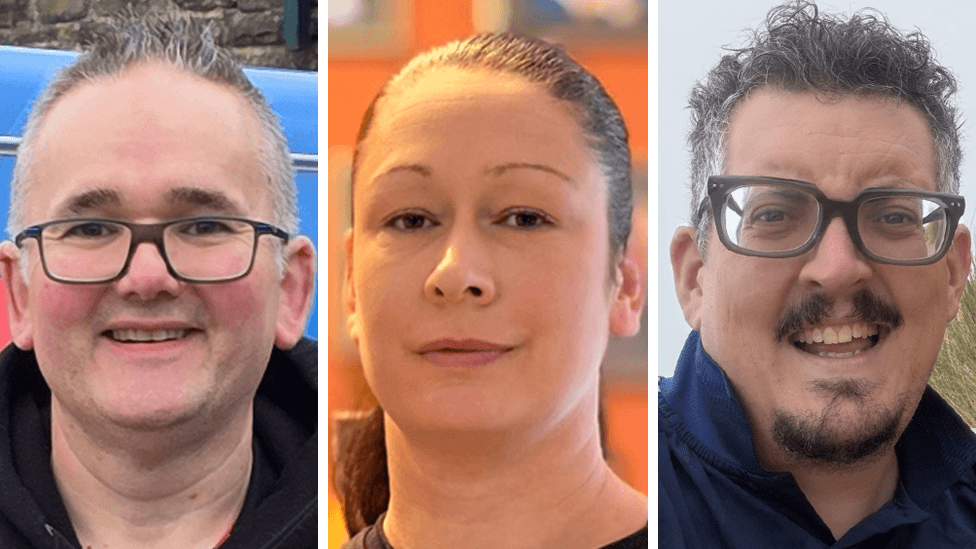
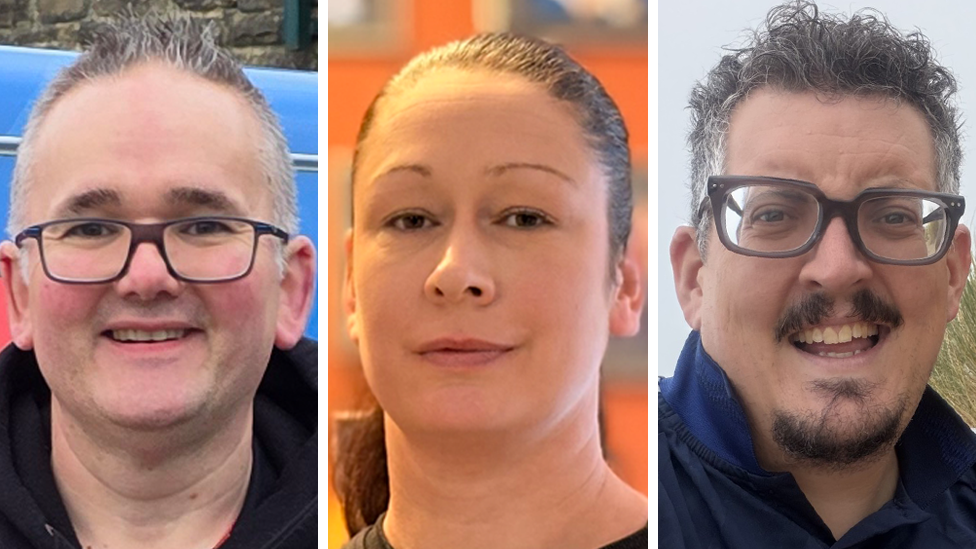
Би-би-си поговорила с тремя людьми о том, как рост процентных ставок может отразиться на них
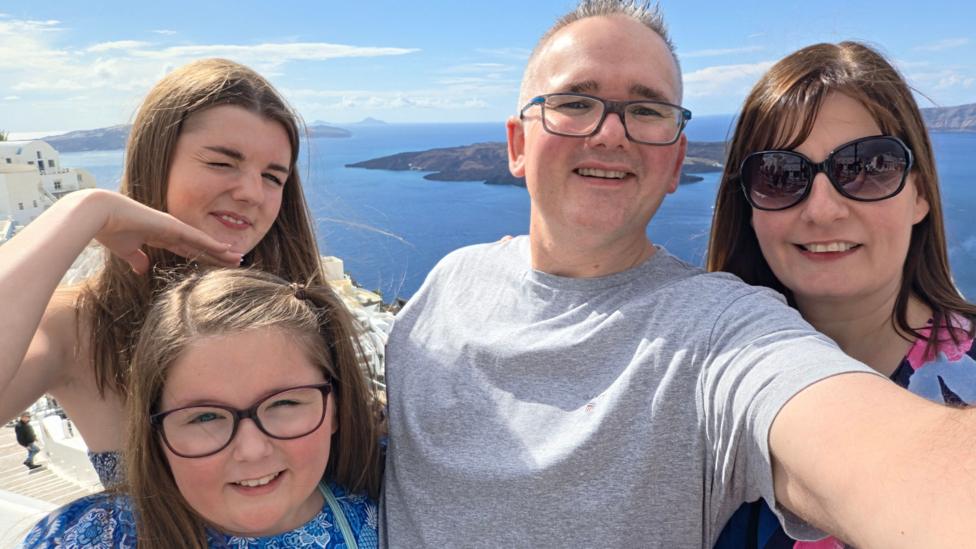 Источник изображения, Питер Гилл
Питер Гилл говорит, что расходы его семьи растут
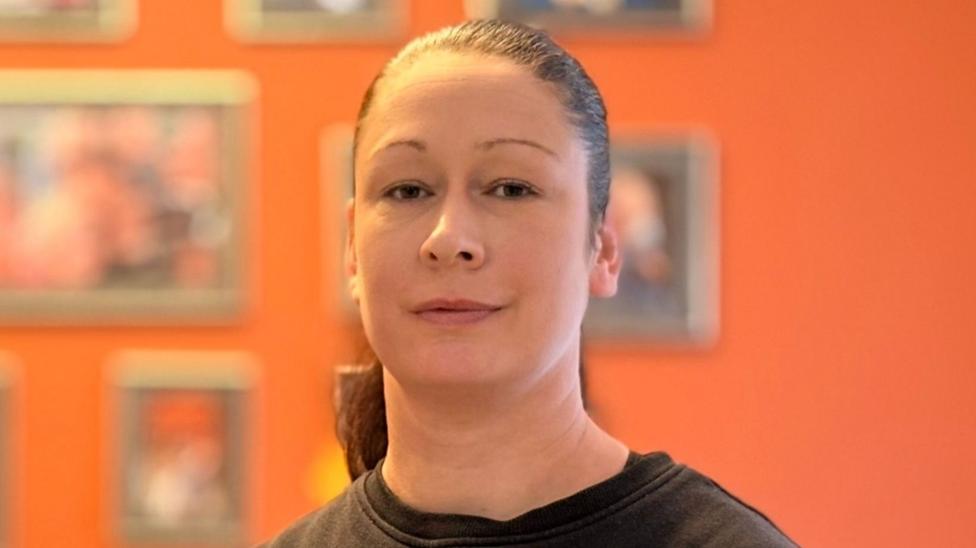 Источник изображения, Ben Schofield/BBC
Дон Фазакерли-Кинг испытывает трудности, но говорит, что «больше нечего урезать»
 Источник изображения, Бен Томас
Более высокие процентные ставки — «ещё одна статья расходов», говорит Бен