Главное в материале
- Долг Франции — около 120% ВВП против ~65% у Германии; рейтинг Франции AA/A+/Aa3 с негативным прогнозом, у Германии — AAA
- Премия к немецким 10-летним облигациям — почти 1,6 п.п., с июня 2026 года выросла более чем вдвое
- Расходы на проценты: более €79 млрд в 2026 году, свыше €91 млрд в 2027-м, до €125–132 млрд к 2030 году
Долг, протесты и деньги, которых нет
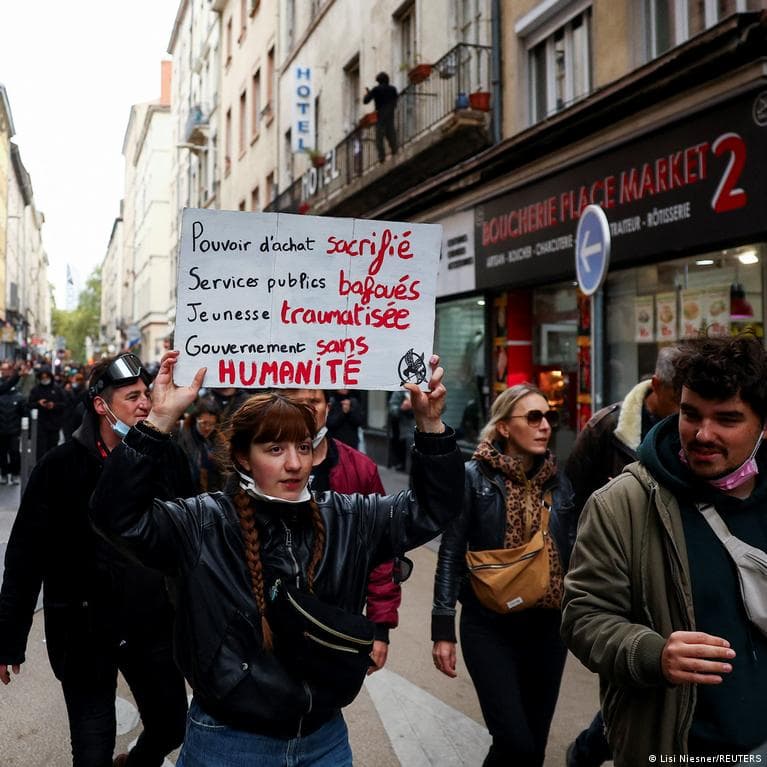
Франция, по описанию Deutsche Welle, находится в тройном тупике: высокий долг, политическое противостояние крайних сил и правительство без парламентского большинства. На фоне общенациональных протестов власти планируют выделить €4 млрд льготных кредитов на ремонт школ до 2030 года и ещё €1 млрд университетам до 2029-го — издание прямо отмечает, что государство обещает деньги, которых у него нет. Публичный долг составляет около 120% ВВП; для сравнения, у Германии — примерно 65%, притом что Берлин запустил инвестиционный пакет на €600 млрд для инфраструктуры и обороны.
Растущая премия за риск
Рейтинг Франции — AA, A+ или Aa3 в зависимости от агентства, у нескольких агентств прогноз негативный, тогда как Германия сохраняет наивысший рейтинг AAA со стабильным прогнозом. Как следствие, Париж платит по 10-летним облигациям почти на 1,6 процентного пункта больше Берлина: премия к немецким бумагам находится на максимуме со времён финансового кризиса и с июня 2026 года более чем удвоилась. Издание подчёркивает: главный драйвер — не общий уровень ставок, а растущая премия за высокий долг, политическую нестабильность, крупные дефициты бюджета и недавние волнения. Последний раз сопоставимую премию Франция платила в конце 2011 года, в разгар долгового кризиса еврозоны.
Что говорят экономисты
Экономист Лейбниц-центра европейских экономических исследований (ZEW) Фридрих Хайнеманн сравнил спред с «термометром» для рынков: если он растёт слишком быстро, условия финансирования во Франции ухудшаются, заёмщики платят больше, банки попадают в трудности, и ситуация может скатиться к финансовому кризису. Исследователь Боннского университета Ландри Шарье, напротив, не ждёт быстрого конца долговой модели: по данным национальной статистической службы INSEE, 56% населения получают от государства больше, чем платят в виде налогов и социальных взносов, поэтому у большинства есть прямой интерес сохранять статус-кво. Он также отмечает, что евро облегчил доступ к дешёвому финансированию и убрал сигнал, который раньше давали девальвации франка, создав иллюзию, что корректировку можно откладывать бесконечно.
Цена обслуживания и политические обещания
Франция более полувека тратит больше, чем собирает: последний сбалансированный национальный бюджет был принят в 1974 году. В 2026 году страна, по ожиданиям, заплатит более €79 млрд процентов по всему госдолгу (с учётом фондов соцстрахования и местных властей), в 2027-м — свыше €91 млрд, а к 2030 году — от €125 до €132 млрд; по оценке французского казначейского агентства Agence France Trésor, только центральное правительство заплатит €62,6 млрд. Одновременно Парижу предстоит рефинансировать облигации, выпущенные при исторически низких ставках, и наращивать долг из-за дефицита. При этом и ультраправый Национальный фронт, и ультралевая La France insoumise строят кампании на дорогих обещаниях: Марин Ле Пен хочет вернуть пенсионный возраст 62 года, обещая €140 млрд экономии, а Жан-Люк Меланшон предлагал «бросить в огонь» гособлигации, находящиеся у центробанка. Хайнеманн назвал это «сказками» правых и левых о том, что выход возможен без бюджетной консолидации и болезненных сокращений.
Предупреждение и для Германии
Рост процентных расходов затрагивает и Берлин: по расчётам Хайнеманна, выплаты федерального правительства, сейчас около €30 млрд в год, в ближайшие годы утроятся и превысят €90 млрд, а отметка в €100 млрд станет «не за горами». Для Франции же, по формулировке издания, экономические реалии почти не влияют на политическую дискуссию — именно это сочетание делает текущую ситуацию особенно устойчивой.