Главное в материале
- Объём транспортных услуг вырос с 36 трлн до 188,2 трлн сумов с 2017 года; за первое полугодие 2026 года — 85,3 трлн сумов (+43%).
- Дефицит современных складов классов A и B — около 400 тыс. кв. м при общем объёме 795 тыс. кв. м; более 75% площадей сосредоточено в Ташкентском узле.
- Железнодорожной сети не хватает около 2800 км; потребность в инвестициях оценивается в 9–13 млрд долларов со сроком реализации 10–15 лет.
Что показало исследование
Агентство стратегического развития и реформ при президенте Узбекистана опубликовало исследование транспортно-логистической отрасли, в котором проанализированы состояние перевозок, рынок складской недвижимости, инвестиционные ограничения и международный опыт. Обзор документа подготовил Gazeta. По данным исследования, с 2017 года годовой объём транспортных услуг в стране вырос более чем в пять раз — с 36 трлн до 188,2 трлн сумов; за первое полугодие 2026 года он достиг 85,3 трлн сумов, на 43% больше, чем годом ранее. По данным Евразийского банка развития, которые приводит агентство, в 2025 году объём железнодорожных контейнерных перевозок впервые достиг 100 тысяч TEU, а общий объём железнодорожных грузов превысил 107,9 млн тонн — при этом основную часть составляют массовые грузы: уголь, руда и стройматериалы. Для сравнения, в Казахстане уровень контейнеризации оценивается в 8,5%, а объём контейнерных перевозок — в 2,2 млн TEU.
Международный статус без единой системы
В конце 2025 года на заседании рабочей группы ЭСКАТО в Бангкоке 27 транспортно-логистических центров Узбекистана — включая Navoi Cargo, Kungrad Cargo Impex, Multimodal Trans Terminal, Universal Logistics Services, Orient Logistics Centre и Termez Cargo Centre — были включены в международную сеть «сухих портов», расширив её на 15%. Однако, как отмечается в самом исследовании, международное признание само по себе не устраняет существующие проблемы: «существующие „сухие порты“ пока не функционируют как единая национальная транспортно-логистическая система». Авторы предупреждают, что без развития национальных терминалов и контейнерной инфраструктуры значительная часть доходов от международных грузопотоков может формироваться за пределами Узбекистана. Перспективы агентство связывает с Транскаспийским маршрутом (прогноз роста перевозок с 4,2 млн тонн в 2025 году до 11 млн тонн к 2030-му), строительством железной дороги Китай — Кыргызстан — Узбекистан, коридорами CASCA+ и ТРАСЕКА.
Дефицит складов и дорог
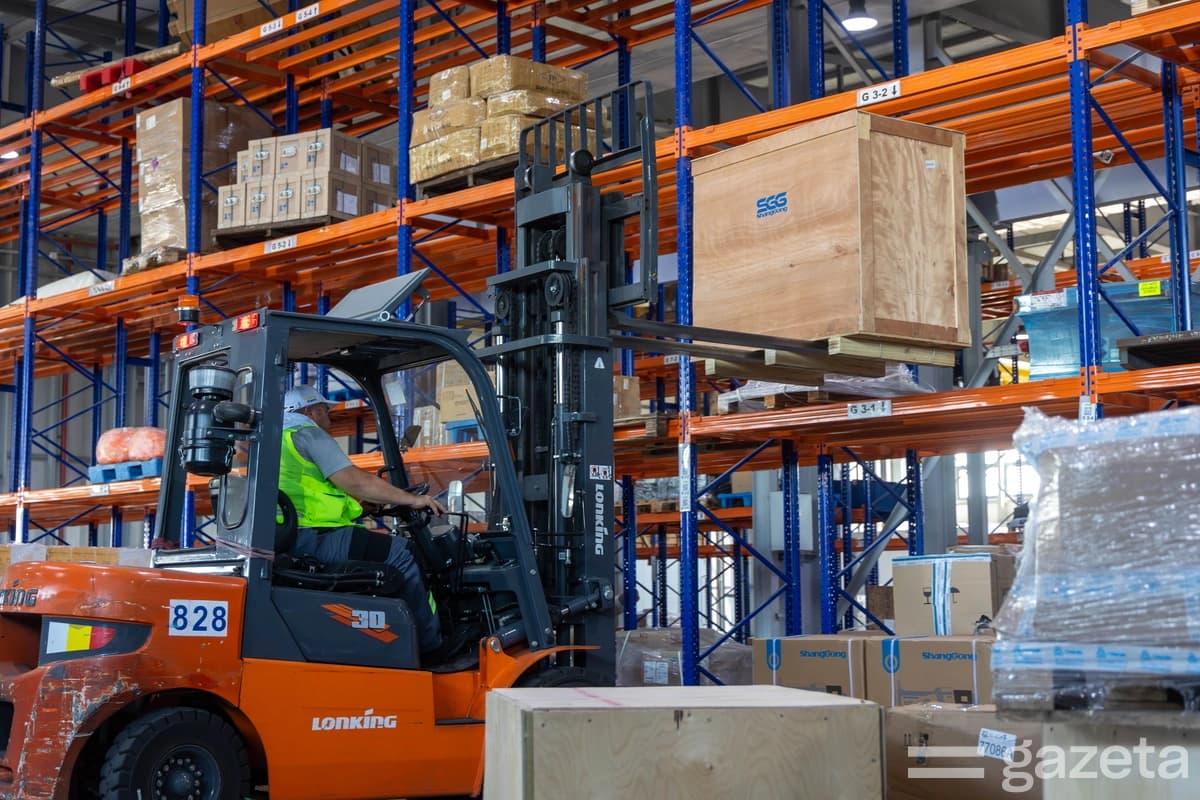
Отдельный раздел посвящён складской недвижимости. В апреле 2026 года IBC Global включила Узбекистан на седьмое место (40,2 балла) в рейтинг привлекательности складских рынков из 200 стран — с лучшим показателем по складскому компоненту среди десяти стран таблицы (60,4 балла). При этом, по оценкам агентства, объём современных складов классов A и B составляет около 795 тыс. кв. м, а неудовлетворённый спрос — почти 400 тыс. кв. м; более 98% площадей класса A занято, свыше 75% существующих площадей сосредоточено в Ташкентском транспортном узле. Обеспеченность населения современными складами — 0,02 кв. м на человека против 0,7 кв. м в Турции и 2,1 кв. м в Германии. Доходность складской недвижимости оценивается в 15–18% годовых при аренде около 12 долларов за кв. м в месяц, однако ставки по кредитам в национальной валюте (21–23%) превышают доходность большинства проектов. Наиболее остро проблема проявляется в десяти государственных «сухих портах» «Узтемирйулконтейнера», большинство которых относится к классам B и C.
Инфраструктурные и административные ограничения
Среди ключевых ограничений агентство называет железнодорожную сеть: за девять лет население выросло почти на 30%, ВВП — примерно в 2,5 раза, а протяжённость магистральных дорог — лишь на 12–14%, до около 4800 км при потребности в 7560 км; дефицит оценивается в 2800 км, инвестиции — в 9–13 млрд долларов при сроке реализации 10–15 лет. До августа 2025 года «Узтемирйулкарго» использовал вагоны казахстанских компаний на маршруте Ташкент — Алтынколь. Отмечаются также разрозненность цифровых систем с соседними странами, отсутствие единого механизма сквозных тарифов по Транскаспийскому маршруту и дополнительные издержки из-за возврата пустых контейнеров в Китай, которые ложатся в том числе на узбекских экспортёров. Со ссылкой на оценки Всемирного банка указано, что получение земли и разрешений может растянуть строительство логистических объектов с шести-девяти месяцев до двух лет. Отдельной проблемой названа вертикальная интеграция «Узбекистон темир йуллари», которая, по оценке агентства, создаёт потенциальный конфликт интересов и ограничивает конкуренцию, несмотря на закон «О железнодорожном транспорте» 2023 года.
Семь предложенных реформ
Агентство предложило семь направлений: режим свободных «сухих портов» с переносом таможенного контроля внутрь терминалов и отдельным законом; привлечение международных операторов (названы DP World, AD Ports Group, PSA International, Duisburger Hafen AG, Lotte Global Logistics и COSCO Shipping) через ГЧП; создание Национального фонда развития логистической инфраструктуры, включая выпуск инфраструктурных облигаций и сукук; пилотный допуск частных компаний к локомотивной тяге; единую цифровую платформу Cargo Community System с сокращением оформления документов с нескольких дней до 10–15 минут; кооперацию малых автоперевозчиков; упрощение процедур выделения земли и строительства. В обоснование приводится опыт Руанды (сокращение транзита с 14 до 3 дней), Лаоса (доставка в Европу с 45 до 15 дней), Индии и Казахстана, где 74% грузового вагонного парка находится в частной собственности. Подчёркивается, что представленные инициативы являются именно предложениями агентства, а не принятыми решениями.