Главное в материале
- ЦБ сохранил ставку 14%, хотя на заседании рассматривалось снижение до 13,5%
- По оценке замглавы ЦБ, модели допускают смягчение примерно на 2 п.п.
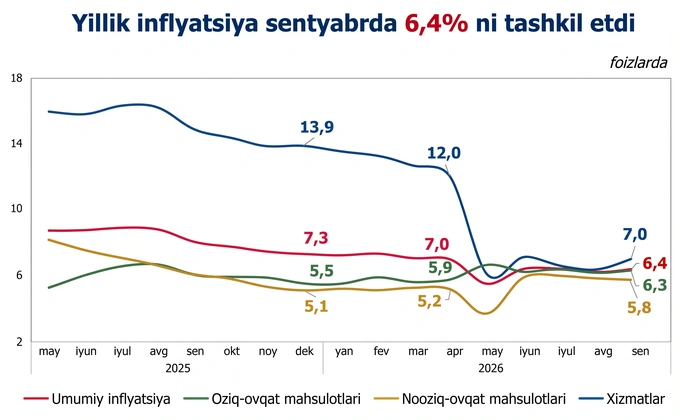
- Сентябрьская инфляция — 6,4%, базовая — 5,5%; цель — 5% к концу 2027 года
Ставка сохранена, но запас для снижения признан
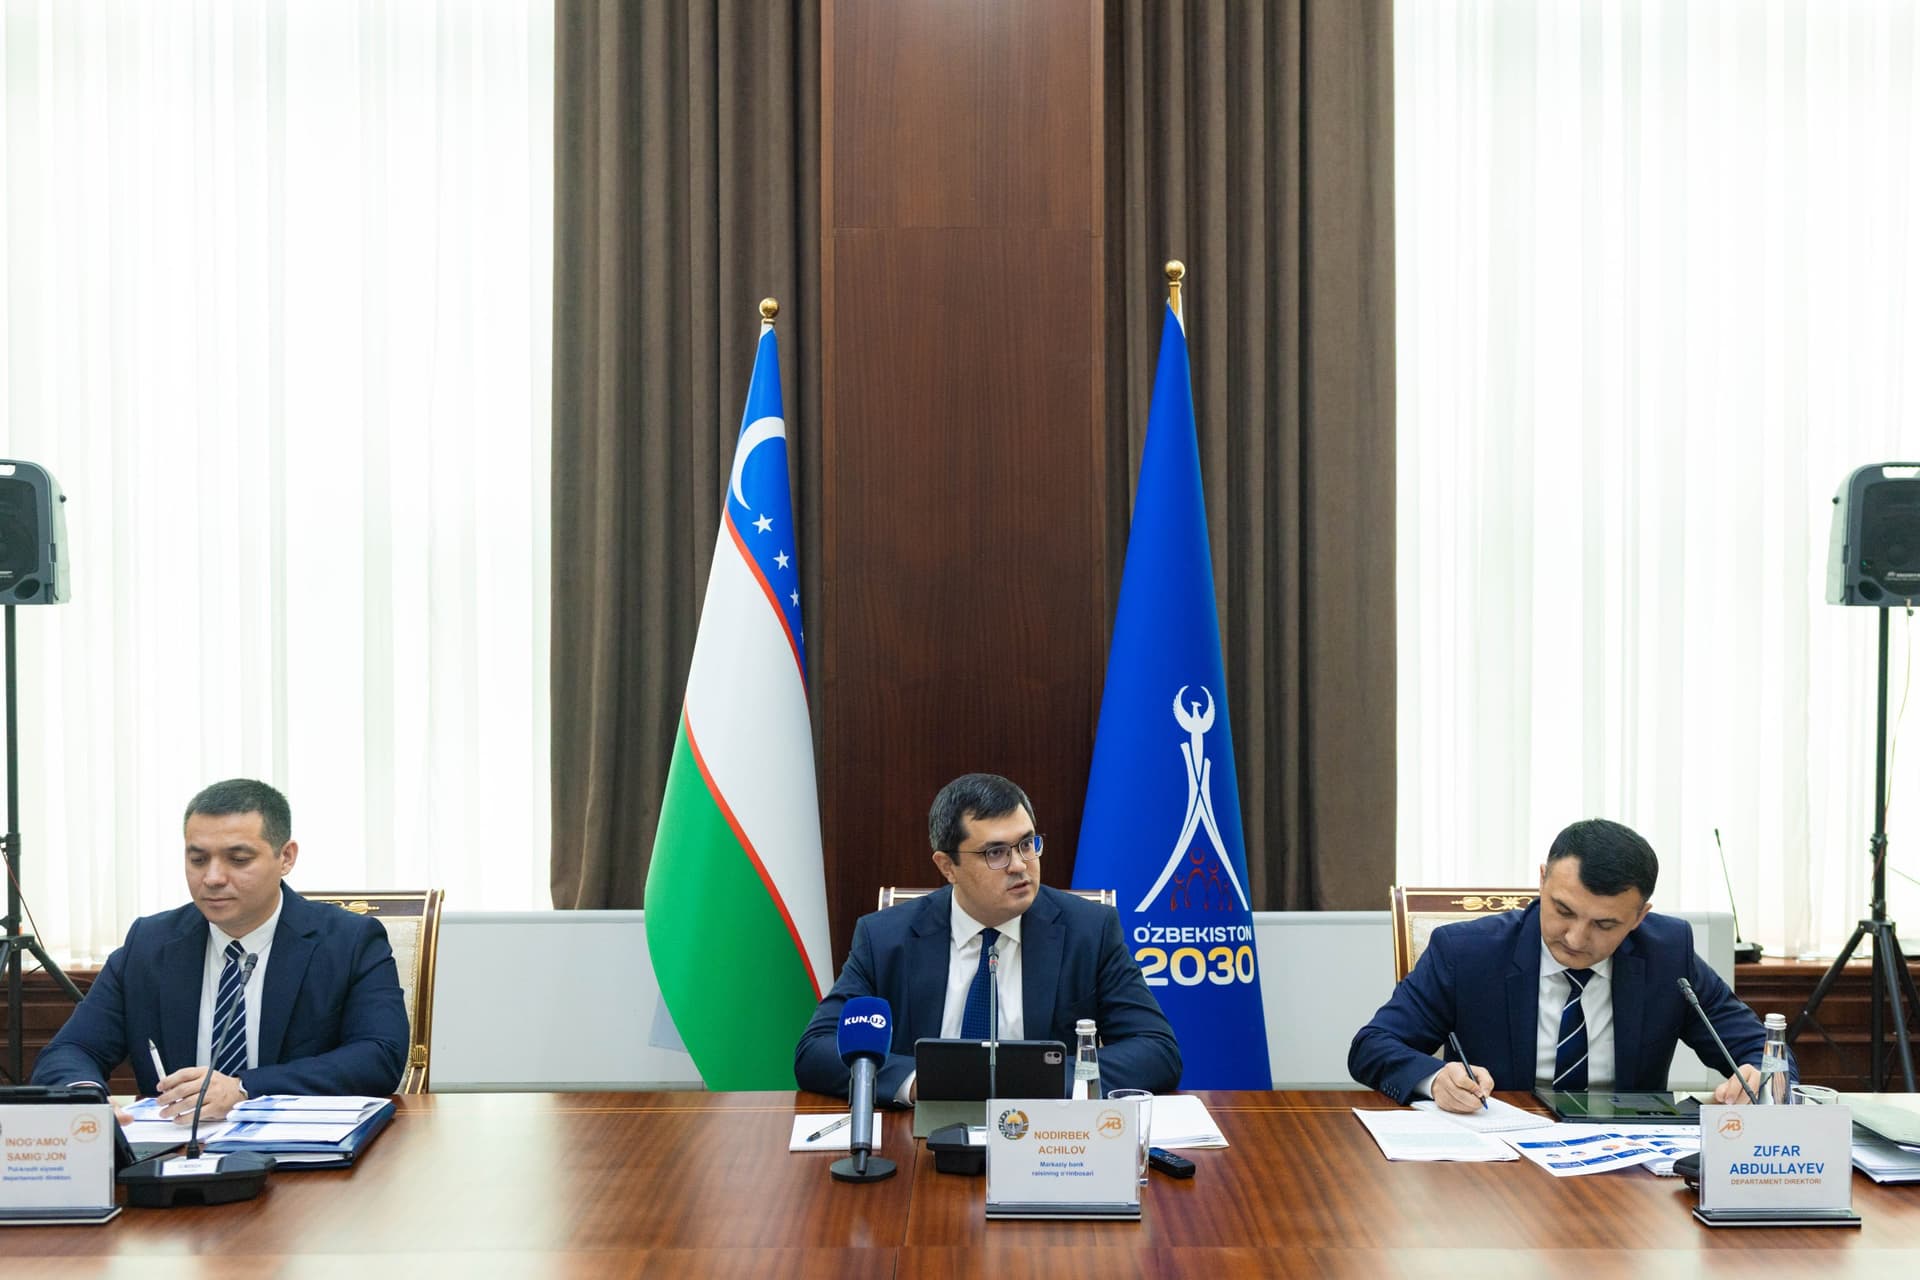
Центробанк Узбекистана 4 ноября сохранил основную ставку на уровне 14% годовых, хотя, по словам заместителя председателя ЦБ Нодирбека Ачилова, на заседании правления рассматривался и вариант снижения до 13,5% — большинство членов правления поддержало сохранение. Об этом и о перспективах политики на 2027−2029 годы Ачилов рассказал на пресс-конференции, о чём пишет Gazeta.uz.
Почему регулятор не снижает ставку, хотя модели это допускают
Ключевое объяснение замглавы ЦБ касается разрыва между текущей ставкой и инфляционными ориентирами. При ставке 14% и прогнозируемой инфляции реальная ставка составляет около 7 процентных пунктов, тогда как расчётная нейтральная реальная ставка оценивается примерно в 5%. «Все наши модели и показатели свидетельствуют о возможности снижения примерно на 2 процентных пункта», — заявил Ачилов. Иными словами, по собственной оценке регулятора, денежно-кредитные условия жёстче нейтрального уровня, но ЦБ сознательно не пользуется этим запасом: по его словам, нужно увидеть устойчивое снижение инфляционного давления не только по отдельным товарам, но и по другим компонентам потребительской корзины.
Инфляционная картина и роль топливных цен
В сентябре 2026 года годовая инфляция составила 6,4%, немного ускорившись по сравнению с августом из-за сезонного подорожания фруктов и овощей, роста цен на топливо и отдельные услуги. Инфляция в сфере услуг достигла 7%, а базовая инфляция, очищенная от сезонных и регулируемых цен, осталась на уровне 5,5%. Ачилов отметил, что в последние месяцы всё заметнее влияние факторов предложения, и характер их влияния — временный или продолжительный — зависит от того, распространится ли оно на другие цены и инфляционные ожидания.
Первичные и вторичные эффекты
Отвечая на вопрос о подорожании топлива, Ачилов разделил первичное воздействие — непосредственный рост цен на бензин и энергоресурсы — и вторичное, когда удорожание топлива переносится в стоимость перевозок, логистики и других товаров и услуг. По его словам, масштаб такого переноса зависит от конкуренции и внутреннего спроса: он привёл пример рынка такси, где появление новых агрегаторов в отдельных случаях заставляло крупных участников снижать цены. Задачу денежно-кредитной политики он видит в ограничении именно вторичных эффектов и поддержании сбалансированного спроса.
Ориентиры на 2027−2029 годы
Согласно базовому сценарию ЦБ, общая инфляция во второй половине 2027 года должна приблизиться к цели в 5% и держаться около неё в 2028−2029 годах; базовая инфляция ожидается на уровне 4−5% в 2027 году и около 4% в последующие годы. Ранее Ачилов сообщал, что ставка может опуститься до однозначного уровня в 2027−2029 годах при условии устойчивого замедления инфляции до 5% и снижения инфляционных ожиданий населения и бизнеса. Таким образом, признанный регулятором запас в 2 п.п. пока остаётся потенциальным, а не принятым решением: его реализация увязана с достижением инфляционных целей, а не с текущими ценовыми шоками предложения.