Главное в материале
- Ожидаемый рост ставки с 3,75% до 4% станет первым повышением более чем за три года
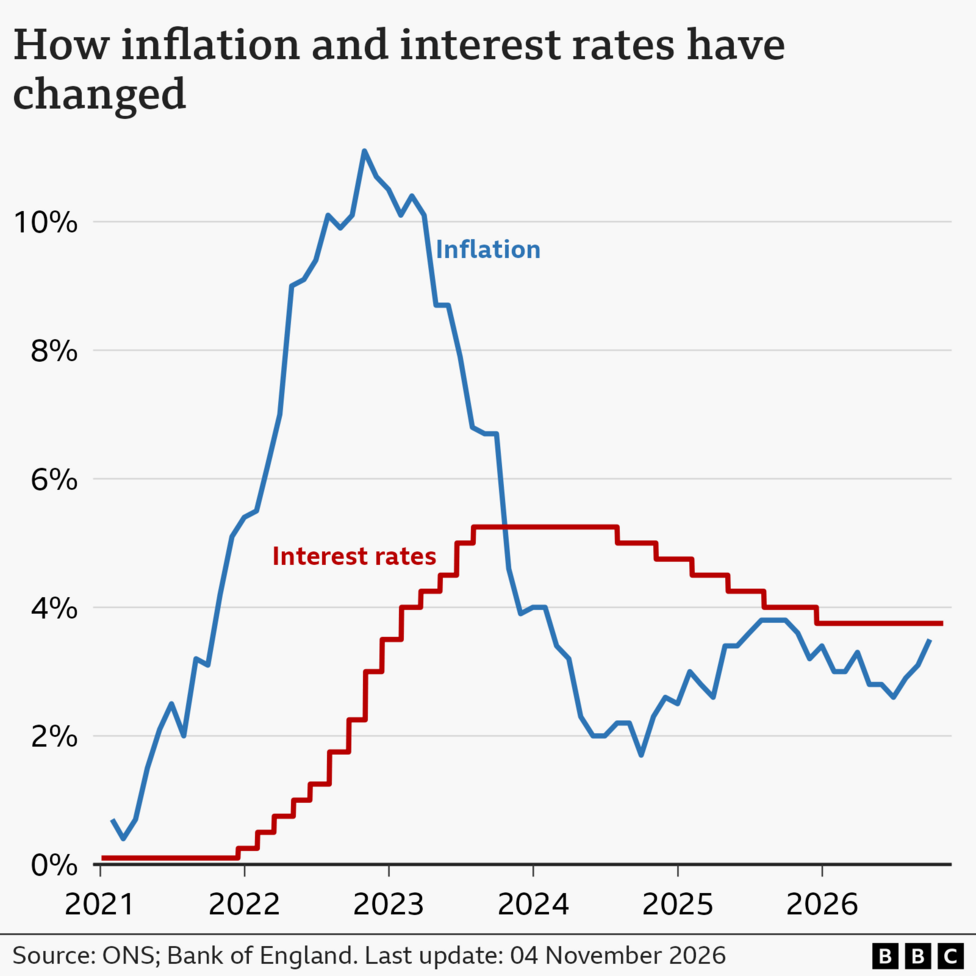
- Инфляция CPI в сентябре 2026 года составила 3,5% при цели в 2%
- Повышение сразу ударит по 510 тыс. заёмщиков с трекер-ипотеками: около £31 в месяц
Первое повышение ставки с 2023 года
В четверг, 5 ноября, в 12:00 GMT Банк Англии, как ожидается, объявит о повышении базовой ставки с 3,75% до 4% — это стало бы первым увеличением более чем за три года. Об этом пишет BBC News со ссылкой на прогнозы большинства аналитиков. Последний раз регулятор поднимал ставку в августе 2023 года; с пика 2023–2024 годов в 5,25% она снизилась, а на последних шести заседаниях Комитета по денежно-кредитной политике оставалась без изменений. Толчком к развороту, по мнению аналитиков, стал рост инфляции, обусловленный прежде всего подорожанием бензина и дизельного топлива.
Почему регулятор меняет курс
Инфляция по индексу потребительских цен (CPI) в сентябре 2026 года составила 3,5% в годовом выражении — против 3,1% месяцем ранее и заметно выше целевого уровня в 2%. На британскую инфляцию, как отмечает BBC, повлияла продолжающаяся война с участием Ирана — в первую очередь через стоимость энергии и топлива; миллионы потребителей готовятся к заметному росту цен на электроэнергию и газ в январе. При этом регулятору приходится действовать в условиях ослабшей экономики. «Решение всё меньше о том, достигнет ли ставка 4%, и всё больше о том, что будет после», — отметил глава британского направления CMC Markets Крис Чеверall, добавив, что Банку приходится балансировать между всё ещё высокой инфляцией и резко ухудшившимися перспективами роста.
Кого затронет решение
Повышение ставки сразу скажется на 510 тыс. владельцев трекер-ипотек: по расчётам банковской ассоциации UK Finance, рост на 0,25 процентного пункта означает для типичного заёмщика с трекер-ипотекой прибавку около £31 к ежемесячному платежу. Ещё 470 тыс. владельцев ипотек с переменной ставкой будут ждать реакции своих банков; типичная прибавка для них — около £14 в месяц. Для заёмщиков с фиксированной ставкой текущие платежи не изменятся, но новые сделки уже «заложили» ожидаемое повышение: по данным Moneyfacts на 4 ноября, средняя двухлетняя фиксированная ставка по жилой ипотеке составляла 5,96%, пятилетняя — 5,99%. Брокер L&C подсчитал, что при ипотеке в £200 тыс. на 25 лет заёмщики, оформляющие сделку сейчас, могут платить почти на £5 тыс. в год больше, чем те, кто рефинансировался в 2021 году, когда средняя пятилетняя ставка у десяти крупнейших банков была 1,30%. Высокие фиксированные ставки подталкивают часть заёмщиков рассматривать трекеры в расчёте на снижение в будущем; как заметила Рэйчел Спринголл из Moneyfacts, «правильный выбор в итоге зависит от того, уверен ли заёмщик, что выдержит будущие повышения». Для вкладчиков, напротив, повышение базовой ставки может означать улучшение предлагаемых процентов.
 Источник изображения, Getty Images