Главное в материале
- Чистая прибыль Meta в III квартале выросла на 264% до $9,9 млрд, Tesla — упала на 43% до $787 млн
- Brent (декабрь) подорожал на 1,8% до $110,7 за баррель; доходность французских 10-летних облигаций превысила 5% — максимум за 24 года
- Азиатские индексы в четверг падают: Kospi −3,7%, Hang Seng −2,9%, Nikkei −2,1%, Shanghai Composite −1,3%
Смешанная динамика на фоне отчётности и геополитики
Мировые рынки торгуются разнопланово: несмотря на сильную отчётность американских технологических компаний, инвесторов тревожат вопросы финансирования инвестиций в искусственный интеллект и риск эскалации напряжённости на Ближнем Востоке, сообщает Anadolu. Рост цен на нефть и инфляционные риски поддерживают ожидания ужесточения денежно-кредитной политики в мире. По оценкам денежного рынка, ФРС с вероятностью 86% сохранит ставку на заседании на следующей неделе, а в декабре, как ожидается, повысит её на 25 базисных пунктов.
Отчётность Meta и Tesla
Meta отчиталась о росте чистой прибыли в третьем квартале на 264% — до $9,9 млрд. Чистая прибыль Tesla, напротив, упала на 43% — до $787 млн. Поступающая отчётность не снимает опасений инвесторов о прибыльности масштабных вложений в ИИ, что затрудняет рост цен активов.
Ближний Восток и нефть
Президент США Дональд Трамп заявил, что причиной войны с Ираном было предотвращение, по его словам, получения Тегераном ядерного оружия, назвав это «одним из лучших сделанных нами дел» и утверждая, что без вмешательства Вашингтона Тегеран уже нанёс бы ядерный удар. По данным New York Times со ссылкой на неназванных американских чиновников и источники, причастные к обсуждениям войны, военные США и Израиля уже спланировали новые удары по Ирану после промежуточных выборов. США готовятся эвакуировать дипломатов из Саудовской Аравии на фоне продолжающихся атак, однако официальный представитель Госдепа Томми Пиготт опроверг информацию о якобы готовящейся эвакуации персонала со всего региона Персидского залива. Цена декабрьского контракта на Brent выросла на 1,8% — до $110,7 за баррель.
Рынки США и Европы
В среду индексы США закрылись ростом: S&P 500 прибавил 0,58%, Nasdaq Composite — 1,05%, Dow Jones — 0,69%. В четверг американские индексы открылись снижением. Доходность 10-летних казначейских облигаций США в четверг опустилась на три базисных пункта после нейтральных торгов в среду, доллар снизился на 0,1% — до 101,5. Европейские рынки в среду нашли опору после снижения с начала недели на фоне протестов во Франции: DAX 40 вырос на 1,35%, FTSE MIB 30 — на 1,17%, CAC 40 — на 1,06%, FTSE 100 — на 0,19%. В четверг европейские индексы также открылись падением. Выручка SAP в третьем квартале превысила €10 млрд ($11,2 млрд), компания прогнозирует выручку до €36,8 млрд ($41,3 млрд) по итогам года. Доходность французских 10-летних облигаций превысила 5% — максимум за 24 года, спред с немецкими бумагами приблизился к 160 базисным пунктам. Инфляция в Великобритании в сентябре ускорилась до 3,5% — максимума с октября 2025 года — на фоне роста цен на топливо; госдолг страны, по оценкам, превысил 3 трлн фунтов ($4 трлн) на конец сентября.
Распродажа в Азии
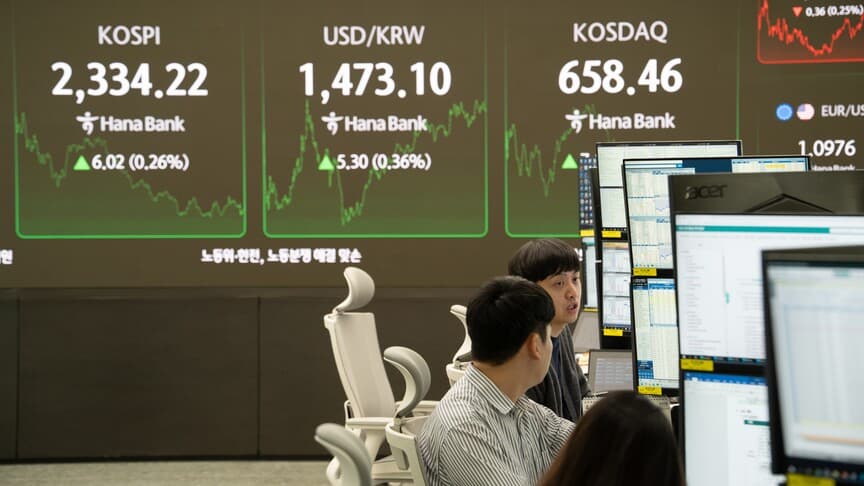
Сильные отчётности SpaceX и Meta не поддержали азиатские рынки в четверг: внимание региона сосредоточено на вопросах финансирования ИИ, а рост цен на нефть из-за ближневосточного напряжения бьёт по экономикам, зависящим от импорта энергоносителей. Высокая инфляция и вероятность сохранения высоких ставок дольше ожидаемого давят на оценки технологических акций. К закрытию торгов индекс Nikkei 225 в Японии упал на 2,1%, Shanghai Composite в Китае — на 1,3%, Hang Seng в Гонконге — на 2,9%, Kospi в Южной Корее — на 3,7%. Внимание рынков приковано к решению ЦБ Турции в четверг: после сохранения ставки на уровне 37% в сентябре ожидается снижение на 100 базисных пунктов.