Главное в материале
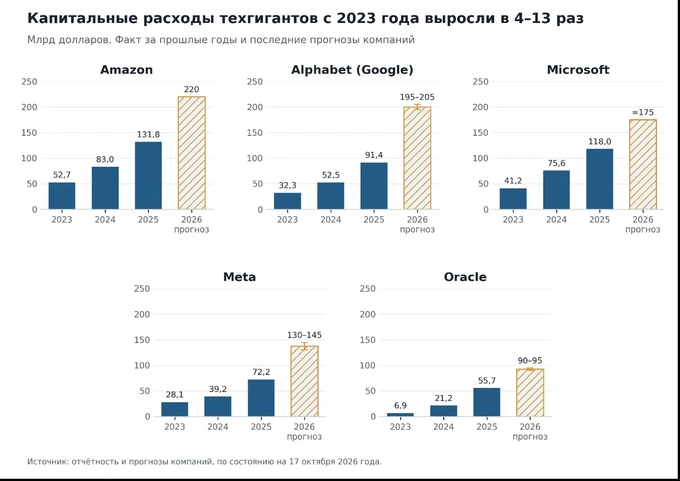
- Amazon, Microsoft, Alphabet и Meta планируют на 2026 год капитальные расходы по 130–220 млрд долларов каждая; вакантность мощностей дата-центров в Северной Америке — около 1,4% (JLL).
- Узбекистан создал спецрежим для ИИ-проектов (УП-189) в Каракалпакстане с тарифом 0,05 долл./кВт·ч, но площадок с подтверждёнными 200–500 МВт пока нет.
- Армения запустила ИИ-фабрику Firebird на 15 МВт (проект свыше 5 млрд долл.), Казахстан подписал соглашения с Firebird и NVIDIA на 10 млрд долл.; Узбекистан планирует купить у NVIDIA кластеры на 1 МВт.
Гонка за вычислительные мощности и дефицит энергии в США
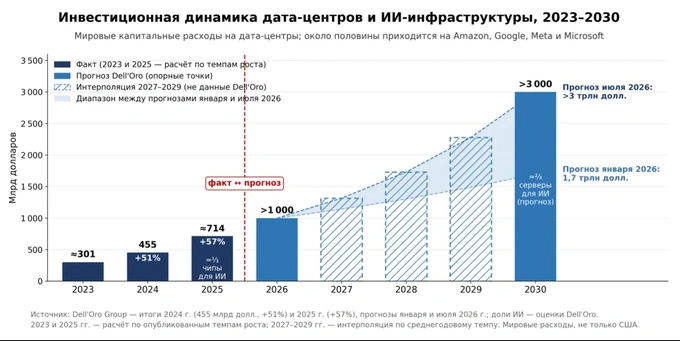
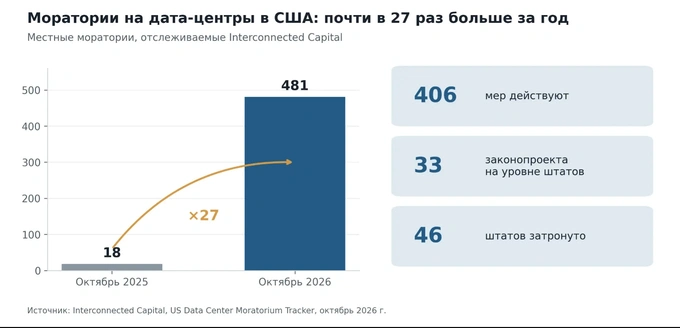
В статье для «Газеты» Бехзодхон Алиханов — старший преподаватель-ассистент Гарвардского университета и научный сотрудник Дэвис Центра — рассматривает, может ли Узбекистан привлечь крупные дата-центры для ИИ. По его данным, США ведут крупнейшую в истории инфраструктурную гонку: Amazon, Microsoft, Alphabet и Meta планируют на 2026 год капитальные расходы от 130 до 220 млрд долларов каждая. По данным JLL, к концу 2025 года в Северной Америке действовало 39 ГВт мощностей дата-центров, а к середине 2026-го ещё более 66 ГВт строилось; вакантность — около 1,4%. Программа Stargate с плановыми инвестициями в 500 млрд долларов обеспечила доступ к более чем 10 ГВт будущих мощностей, а строительство ИИ-кампуса обходится в 40–60 млрд долларов за гигаватт. По Dell'Oro Group, мировые капитальные расходы на дата-центры в 2025 году выросли на 57% и к 2030 году превысят 3 трлн долларов. Главные ограничения в США — электроэнергия: подключение к сети занимает более четырёх лет, ограничения затронули 46 штатов, цены для промышленности за пять лет выросли на 35%, а в первом полугодии 2026 года местное противодействие заблокировало или задержало не менее 120 проектов на почти 200 млрд долларов. По прогнозу МЭА, к 2030 году мировое потребление электроэнергии дата-центрами почти удвоится.
Что уже сделано в Узбекистане и какие остаются риски
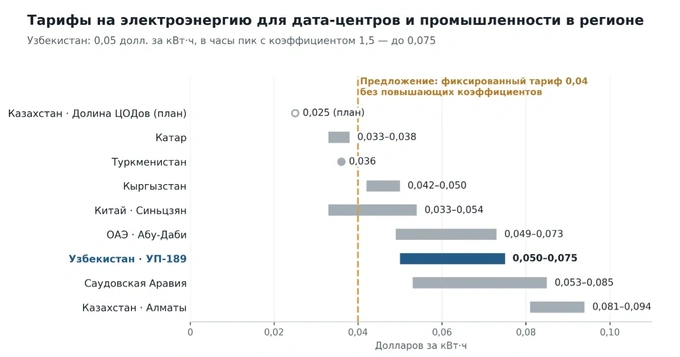
Указом президента (УП-189) в Каракалпакстане создан спецрежим для ИИ-инфраструктуры: освобождение от налога на прибыль до 10 лет, от НДС и пошлин на импорт оборудования до 2040 года, выделение земли решением Совета Министров Каракалпакстана, тариф на электроэнергию 0,05 долл./кВт·ч (без НДС) — но с требованием сокращать нагрузку на 80% в часы пик, повышающим коэффициентом 1,5 и обязательными накопителями на 30–35% мощности. Режимы «Enterprise Uzbekistan» и ТМФЦ дают правовую базу с элементами английского права и арбитраж в Ташкентском международном коммерческом суде. До конца 2026 года планируется ввести почти 6 ГВт новых генерирующих мощностей и около 0,9 ГВт накопителей. Среди рисков автор называет отсутствие площадок с подтверждённой доступностью 200–500 МВт, перебои с электроснабжением, дефицит воды в Каракалпакстане (нужно жидкостное охлаждение с замкнутым контуром), американский экспортный контроль на чипы NVIDIA и AMD (разрешение Бюро промышленности и безопасности США), ограниченность международных интернет-каналов и рынка инженеров.
Опыт соседей: Армения и Казахстан опережают
Тариф в Узбекистане ниже, чем в Саудовской Аравии, но выше, чем в Туркменистане, Катаре, Кыргызстане и Синьцзяне; Казахстан для «Долины ЦОДов» прорабатывает тариф около 0,025 долл./кВт·ч. В Армении американская Firebird открыла ИИ-фабрику на 15 МВт — первую фазу проекта стоимостью 500 млн долларов; после получения экспортной лицензии США на поставку 41 тысячи GPU NVIDIA GB300 общий объём инвестиций оценивается более чем в 5 млрд долларов. В Казахстане подписан пакет соглашений с Firebird и NVIDIA на 10 млрд долларов, из которых 1 млрд вкладывает «Казахтелеком». Узбекистан пока делает первые шаги: Минцифр объявило о намерении купить у NVIDIA два кластера общей мощностью 1 МВт, поставив сроки контрактов в зависимость от экспортных разрешений США; крупнейший строящийся проект — дата-центр DataVolt в Ташкенте на 12 МВт.
Предложения автора
Алиханов предлагает: подготовить площадки до публичных объявлений с техпаспортами (земля, мощность, сроки подключения, генерация, вода, каналы связи); распространить режим УП-189 на Навоийскую, Сырдарьинскую и Ташкентскую области; закрепить фиксированный тариф 0,04 долл./кВт·ч без повышающих коэффициентов — по его оценке, он покрывает себестоимость новой генерации, поэтому субсидирования за счёт других потребителей не будет; пересмотреть требование о ежедневном снижении нагрузки в часы пик, оставив ограничения только при аварийном дефиците с компенсацией; упростить аренду земли на 49–99 лет, создать «единое окно», разрешить регистрацию проектных компаний в юрисдикции ТМФЦ и закрепить защиту инвесторов от изменения условий. Также он советует добиваться соглашения с США о поставках передовых чипов по примеру Армении и в первую очередь вести переговоры со специализированными компаниями — Oracle, CoreWeave, Vantage Data Centers, QTS/Blackstone и Digital Realty, параллельно ведя диалог с крупнейшими корпорациями.
Вывод
По мнению автора, дефицит электроэнергии и сопротивление местных властей в США открывают Узбекистану возможность привлечь инвесторов, но окно возможностей быстро закрывается: Армения уже запустила первую фазу ИИ-фабрики и получила американскую лицензию, Казахстан подписал соглашения на миллиарды долларов. Для страны это не только инвестиции: появятся новая генерация и сети, рабочие места, доступ местных компаний к вычислительным мощностям и экспорт цифровых услуг как новая статья дохода. Редакция «Газеты» отмечает, что её мнение может не совпадать с мнением автора.