Главное в материале
- Brent около $110, WTI выше $104 — пятимесячный максимум; рынок закладывает риск-премию, по оценке ING
- Азиатский СПГ — $30,4 за млн БТЕ (максимум с декабря 2022), Dutch TTF чуть ниже €88/МВт·ч
- Азиатские tech-акции падают: Kospi −3,7%, SoftBank −5%, Elice на дебюте теряла до 33%
Нефть у пятимесячного максимума
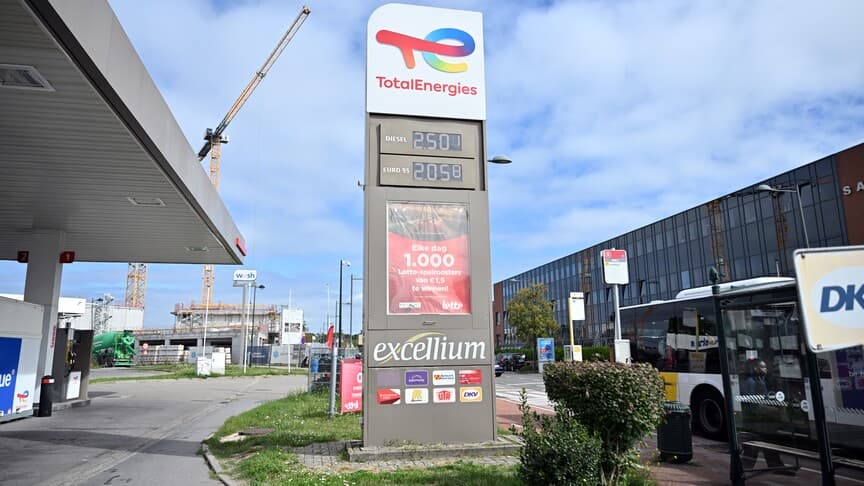
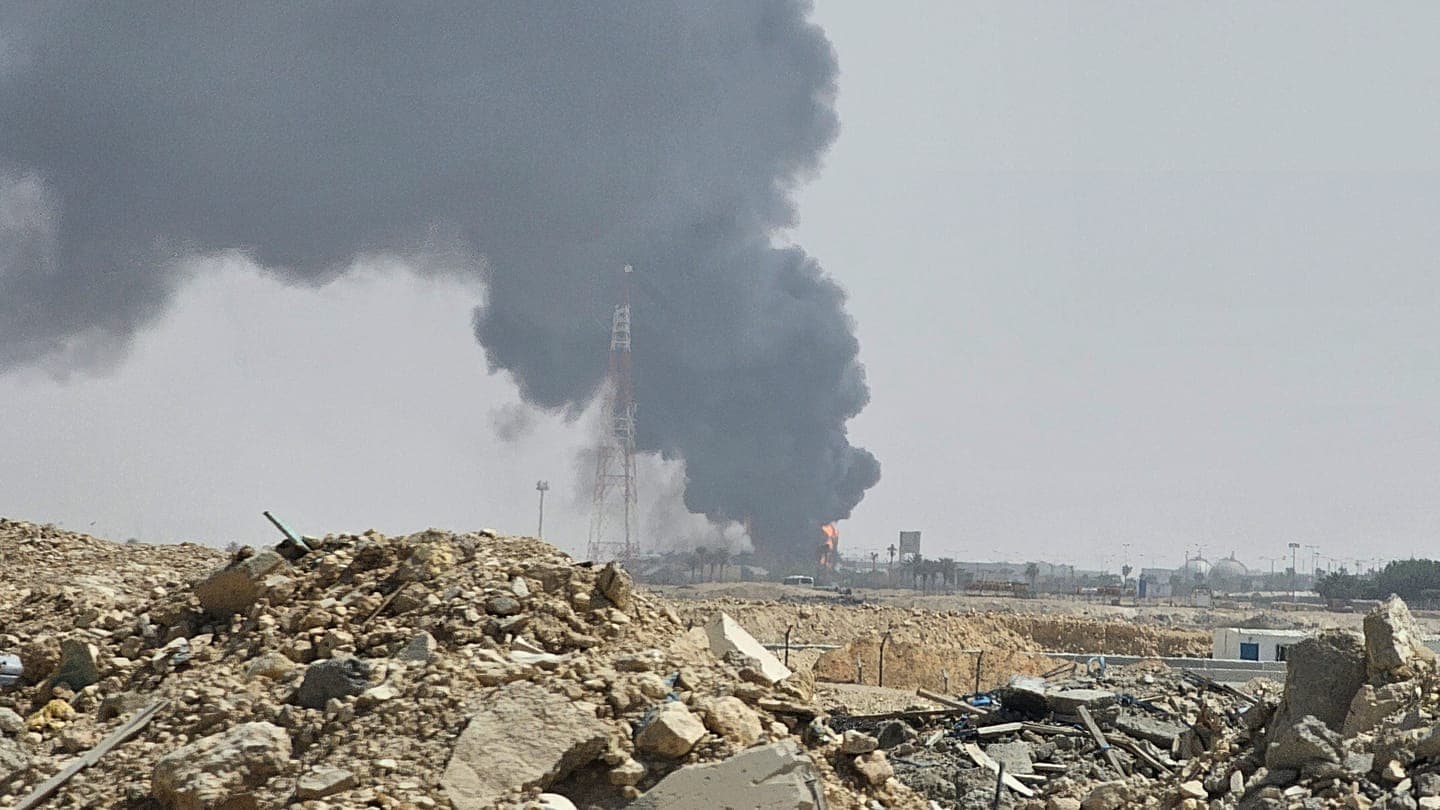
Во вторник утром нефть торговалась вблизи пятимесячного максимума: фьючерсы Brent стоили около $110 за баррель перед открытием европейских рынков, WTI с поставкой на следующий месяц — выше $104. Трейдеры оценивают риск новых атак Ирана в Ормузском проливе при относительно устойчивых поставках нефти из Персидского залива. Стратеги ING отмечают, что высокие цены при сильных потоках «говорят о том, что рынок закладывает значительную риск-премию, учитывая волатильность ситуации»; признаков её снижения пока нет. Рекордные ставки фрахта танкеров дополнительно увеличивают издержки. США рассматривают возможность разрешить продажу санкционных танкеров для наращивания судоходных мощностей, но, по мнению ING, неясно, сколько мощности это добавит и как быстро это ослабит цены.
Поставки и цены на газ
Министр энергетики США Крис Райт заявил Fox News, что потоки сырой нефти из Залива восстановились примерно до 80% довоенного уровня, при этом поставки нефтепродуктов сталкиваются с более серьёзными ограничениями. По данным Bloomberg со ссылкой на трейдеров, спотовые цены на СПГ в Азии в понедельник выросли до $30,4 за миллион БТЕ — максимума с декабря 2022 года. Это произошло после сообщения UK Maritime Trade Operations о том, что в субботу у берегов Йемена по СПГ-танкеру был открыт огонь с небольшого судна. Европейский газ также близок к многолетним максимумам: фьючерсы Dutch TFG — точнее, Dutch TTF — с поставкой на следующий месяц торговались чуть ниже €88 за МВт·ч, снизившись с уровней выше €89, по данным ICE.
Европейские рынки и Великобритания
Европейские площадки открылись с небольшим снижением после понедельника, когда падение возглавили французские акции и облигации на фоне протестов во Франции, вновь привлекших внимание к несбалансированным финансам второй экономики еврозоны. FTSE 100 и CAC 40 потеряли по 0,2%, DAX — более 0,4%. В Великобритании инвесторов поддержали сообщения, что канцлер Джон Хили не станет повышать налог на прирост капитала в бюджете на следующей неделе (сейчас 18% для базовой и 24% для повышенной ставки). Рынок труда оказался устойчивее ожиданий: безработица за три месяца до августа снизилась до 4,7% с 4,9%, число наёмных работников выросло на 13 000 — максимум за год, что может дать Банку Англии больше оснований удержать ставку.
Азия: распродажи техакций на сомнениях в ИИ
В Азии технологические акции возглавили распродажи: инвесторы проигнорировали отскок на Уолл-стрит на фоне растущих опасений по поводу ИИ-инвестиционного бума накануне ключевой отчётности. Nikkei 225 потерял 1,3% (SoftBank — более 5%, Kioxia — почти 2%), Shanghai Composite закрылся ростом на 0,1%, Гонконг снизился на 1,1%, корейский Kospi терял более 3,7%. Южнокорейская ИИ-компания Elice на дебюте на Kosdaq падала до 33% на фоне опасений из-за стоимости заимствований, конкуренции и неопределённой окупаемости ИИ-инвестиций. TSMC была в минусе, хотя тайваньский Taiex немного вырос; снижались также рынки Сиднея, Сингапура, Веллингтона и Манилы. Распродажи шли вопреки позитивному дню на Уолл-стрит, где Nasdaq поддержали Amazon, Microsoft и Nvidia. С июньских рекордов инвесторы всё чаще сомневаются в оправданности высоких оценок tech-компаний и сроках окупаемости расходов на ИИ; рост ставок давит на компании с высокой долговой нагрузкой. На этой неделе отчётность представят SpaceX, Meta и Tesla.
Облигации, валюты и золото
Доходности 10-летних гособлигаций США, Германии и Франции немного снизились: США — около 5,123%, Франция — 4,903%, Германия — примерно 3,439% сразу после открытия европейских площадок. Доллар слегка ослаб до 158,45 иены с 158,46, евро торговался на $1,1225, почти не изменившись. Золото к открытию европейских рынков стоило около $4 152,80 за унцию, немного ниже.