Главное в материале
- АУГА разработало концепцию приватизации 100% доли завода, принадлежащей «Узбекнефтегазу»; сроки и долю для инвесторов не назвали
- Остаток основного долга по кредитам — $838,2 млн на 16 июня 2026 года; российские кредиты погашены полностью
- Завод вышел на полную мощность лишь в декабре 2025 года; на суде над экс-руководством «Узбекнефтегаза» говорилось о более чем 2400 дефектах
Подготовка к приватизации и IPO
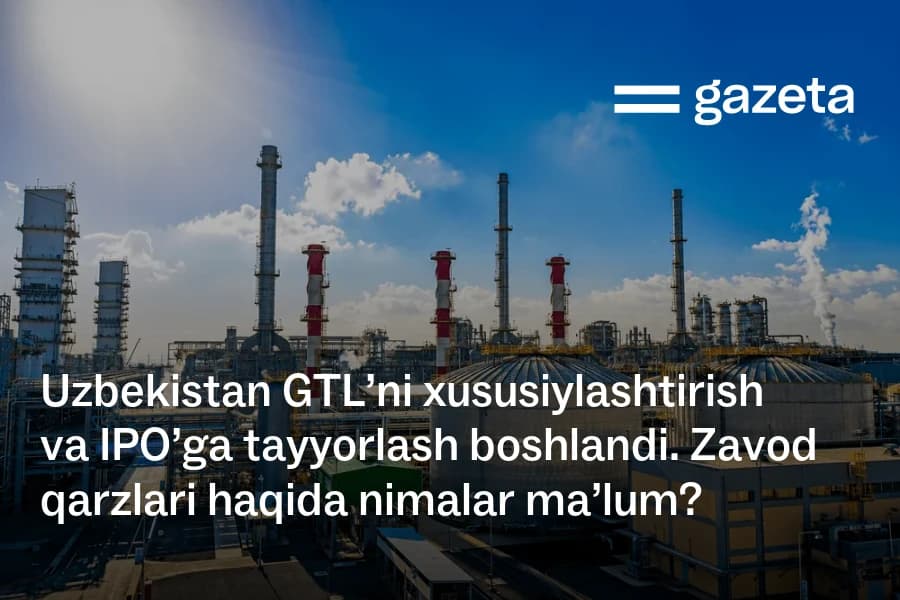
В Узбекистане началась подготовка к приватизации завода Uzbekistan GTL. О ходе процесса 8 октября на пресс-конференции рассказал глава Агентства по управлению государственными активами (АУГА) Сохибжон Муродов. По его словам, концепция приватизации разработана, идёт подготовительная работа: оценка финансово-хозяйственной деятельности, выявление проблем и анализ последствий смены собственника. Он пояснил, что указанный в документах срок приватизации означает начало работы, а не обязательную продажу к этой дате. Перед продажей предстоит провести аудит и оценить влияние сделки на экономику, поставщиков сырья, партнёров и покупателей продукции. Согласно постановлению президента от 21 апреля 2025 года, приватизации подлежит 100% доля завода, принадлежащая «Узбекнефтегазу»: подготовка планировалась с третьего квартала 2025 года, публичные торги — со второго квартала 2026-го, однако к октябрю предприятие ещё не выставлено на продажу. Одновременно АУГА готовит возможное IPO: Муродов сообщил, что крупные международные организации обращались с вопросом об участии. Параметры приватизации, доля для инвесторов и сроки IPO не названы. На вопрос о финансовом состоянии завода и погашенной задолженности глава АУГА данных не привёл, пообещав раскрыть показатели через соцсети агентства.
Завод и его кредиты
Uzbekistan GTL расположен в Кашкадарьинской области рядом с Шуртанским газохимическим комплексом; президент Шавкат Мирзиёев запустил его в декабре 2021 года. Завод использует технологию gas-to-liquids: проектная мощность — переработка 3,6 млрд кубометров газа в год с выпуском 724 тыс. тонн дизтоплива, 307 тыс. тонн авиакеросина, 437 тыс. тонн нафты и 53 тыс. тонн сжиженного газа. Строительство обошлось в $3,42 млрд, из которых около $2,3 млрд профинансировано иностранными кредитами под государственные гарантии. По данным официального сайта завода, на 16 июня 2026 года остаток основного долга составлял $838,2 млн — погашено около $1,46 млрд, или 63,6% первоначальной суммы. Крупнейший кредитор — Государственный банк развития Китая ($483,6 млн из $1,2 млрд). На Экспортно-импортный банк Кореи приходится $201,5 млн, на кредиты под страховое покрытие K-SURE — $112,8 млн, под гарантию KEXIM — $40,3 млн. Кредиты российских банков погашены полностью: долг перед Газпромбанком ($120 млн) и выкупленный им кредит Росэксимбанка ($100 млн) закрыты досрочно 28 февраля 2023 года. В 2025 году структура кредиторов менялась: сингапурский филиал KEB Hana Bank выкупил часть долга под гарантию KEXIM и $30 млн под K-SURE, а лондонский филиал MUFG Bank — оставшиеся требования Credit Suisse, вошедшего в UBS. Отмечается, что эта сумма отражает только основной долг и не обязательно все обязательства, включая проценты; стоимость строительства не равна рыночной оценке или цене приватизации, которые не раскрыты.
Проблемы, озвученные в суде
В июле 2026 года в Ташкенте начался процесс над бывшим председателем правления «Узбекнефтегаза» Баходиржоном Сидиковым и ещё восемью людьми; один из эпизодов связан с обязательствами перед американской Air Products по проекту GTL. На заседании 31 июля Сидиков сообщил, что после строительства выявили более 2400 дефектов, около 50 из них — критические, на трёх основных установках, включая воздухоразделительное оборудование. По его утверждению, из-за этого завод работал примерно на 72% мощности, а невыполнение показателей кредитных соглашений создавало риск досрочного возврата около $2,4 млрд, который при государственной гарантии мог лечь на бюджет. Для решения проблем привлекли Air Products, согласившуюся профинансировать устранение недостатков с последующим возмещением расходов подрядчиком Enter Engineering; экс-замглавы «Узбекнефтегаза» Бахтияр Анаркулов уточнил, что речь шла примерно о $56 млн на ремонты за три года. Отдельный спор касается платежа примерно на $21,4–21,8 млн, который «Узбекнефтегаз» перечислил Air Products вместо подрядчика в рамках поручительства. Сидиков заявил, что расчёты были нужны для сохранения проекта и доверия инвесторов; подсудимые вину не признали. В августе дело перевели в закрытый режим.
Сделка с Air Products и выход на мощность
В мае 2023 года правительство Узбекистана и «Узбекнефтегаз» подписали с Air Products соглашение на $1 млрд: американская компания приобрела мощности по выпуску промышленных газов (воздухоразделительные установки, оборудование для синтез-газа и водорода), обеспечивает их эксплуатацию и поставляет газы заводу. По отчётности Air Products, соглашение рассчитано на 15 лет с фиксированной ежемесячной платой независимо от объёма потребления; узбекская сторона вправе выкупить мощности обратно после окончания срока. Сделка отражается как финансовая операция: на 30 сентября 2025 года соответствующая дебиторская задолженность составляла около $1 млрд. В декабре 2025 года «Узбекнефтегаз» сообщил, что завод вышел на полную мощность спустя четыре года после запуска. Председатель правления Абдугани Сангинов критиковал многолетние проблемы: технологические недостатки не были полностью устранены, аварийные остановки продолжались. Руководство поручило проанализировать причины остановок, устранить риски, увеличить производство в 2026 году на 15–20% и найти дополнительные источники газа без сокращения поставок внутренним потребителям. Долговая нагрузка и недозагрузка завода ранее привлекали внимание рейтинговых агентств: в конце 2023 года S&P понизило рейтинг «Узбекнефтегаза» с BB− до B+, в 2025 году снова улучшило. Перед приватизацией остаются открытыми вопросы текущей прибыльности, полной структуры обязательств, устойчивости работы и условий продажи.