Главное в материале
- С 27 октября Apple Pay и Google Pay работают в Узбекистане только с картами Visa и Mastercard; подключение Humo и Uzcard в разработке
- Эксперты прогнозируют переток части QR-платежей в NFC и усиление конкуренции банков за «основную» карту в Wallet
- Для запуска сервисов в марте 2026 года были смягчены требования к локализации персональных данных
Что изменилось с 27 октября
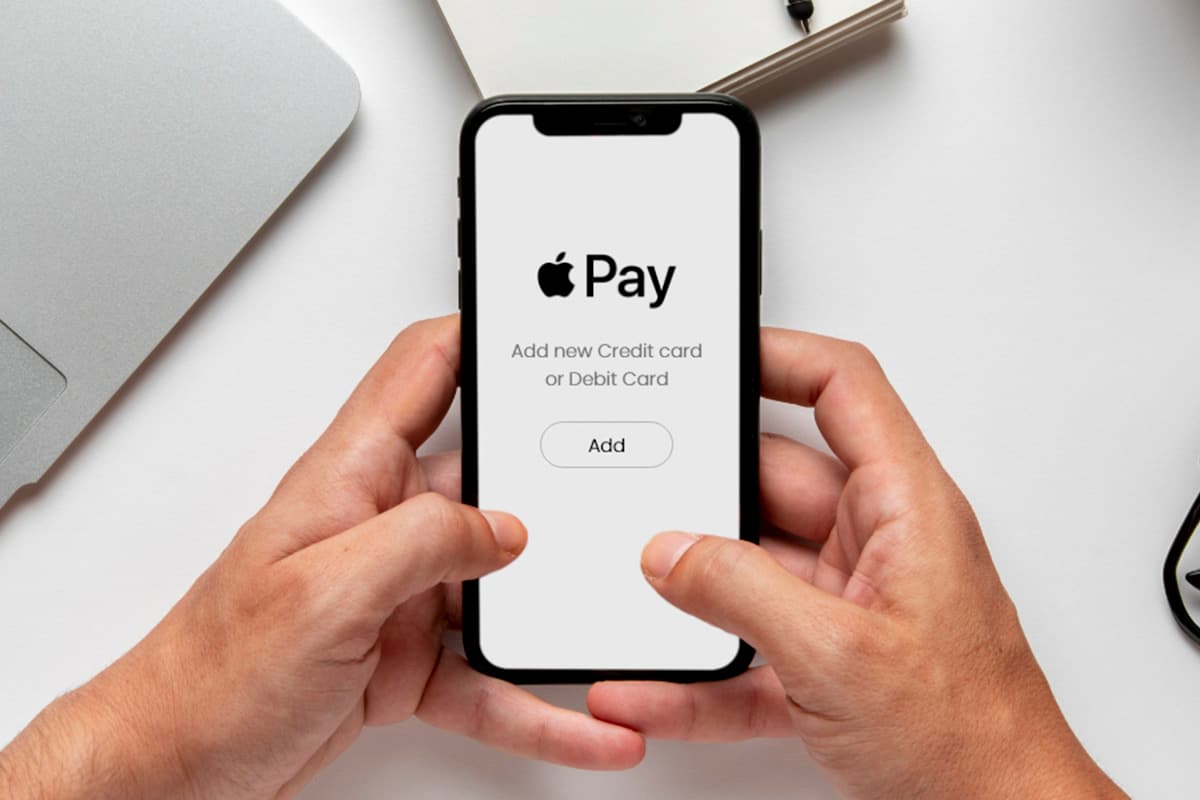
Утром 27 октября пользователи iPhone и Android в Узбекистане смогли добавить карты местных банков в Apple Wallet и Google Wallet. Пока сервисы принимают только карты Visa и Mastercard: подключить Humo и Uzcard нельзя, но, по сообщению Центробанка, работа над этим идет и поддержка появится в ближайшее время. Список поддерживаемых банков и карт также будет расширяться поэтапно. Spot.uz уже опубликовал инструкции, как подключить Apple Pay на iPhone и как подключить Google Pay на Android.
Кто выиграет, а кто потеряет
Опрошенные Spot.uz эксперты сходятся в том, что изменения затронут не столько сам процесс оплаты, сколько распределение доходов на рынке. Банки-эмитенты карт Visa и Mastercard получат рост продаж карт и комиссий с покупок, а банки-эквайеры — часть платежей, которые перейдут с QR-кодов на POS-терминалы. По оценке одного из экспертов, большая часть QR-оплат проходила не в банковских приложениях, а в приложениях платежных организаций, поэтому на первом этапе NFC-оплата существенно сократит платежи через них — «часть платежей вернется в банки». Примерно через полгода, когда рынок насытится, доли PAY-оплат и QR-оплат, по его прогнозу, уравняются и начнется настоящая конкуренция технологий.
Почему без Humo и Uzcard массового перехода не будет
Другой эксперт называет отсутствие поддержки Humo и Uzcard главным ограничением: подавляющее большинство из более чем 77 млн карт в обращении приходится именно на них — на них начисляются зарплаты, пенсии и социальные выплаты, тогда как Visa и Mastercard открывают в основном для валютных операций. Пока аудитория PAY-сервисов ограничена преимущественно городскими жителями с международными картами и современными смартфонами. Дополнительные барьеры: не все POS-терминалы принимают бесконтактную оплату, в части бюджетных смартфонов нет модуля NFC, доля iPhone среди населения относительно невелика, а при покупках в сумах долларовой картой происходит конвертация по курсу банка.
Конкуренция с Click, Payme и Paynet ограничена
Прямое соперничество Apple Pay и Google Pay с локальными сервисами, по оценке эксперта, ограничено: основной бизнес Click, Payme и Paynet строится на оплате коммунальных услуг и связи, госуслугах, P2P-переводах и погашении кредитов — этого международные кошельки не делают. Конкуренция затронет магазины, где приложить телефон быстрее, чем сканировать QR-код, а также онлайн-покупки и зарубежные подписки. Локальные сервисы уже адаптируются: Click добавил кнопку Apple Pay на свою платежную страницу для интернет-магазинов. В качестве примера эксперт ссылается на Казахстан, где Apple Pay работает с 2018 года, но лидерство в повседневных расчетах сохраняют локальные супераппы и QR-платежи.
Риски: мошенничество и зависимость от платформ
Эксперты отмечают и новые риски. Для пользователей — схема мошенничества, при которой «сотрудник банка» выманивает SMS-код, на самом деле нужный для привязки карты жертвы к Wallet на чужом телефоне: пластиковая карта остается у владельца, а деньги списываются с другого устройства. Также оплата паролем вместо Face ID позволяет расплатиться картой любому, кто знает пароль телефона. Для банков риск в том, что при проверке только по SMS-коду убытки от мошенничества зачастую ложатся на банк — необходима усиленная идентификация через приложение или биометрию. Кроме того, сервис зависит от решений Apple и Google, а условия комиссий платформ за транзакции публично не раскрываются.
Изменение законодательства как условие запуска
Появлению сервисов предшествовало изменение правовых условий: в марте 2026 года Узбекистан ввел поправки в закон о персональных данных, отменив требование хранить все персональные данные граждан на территории страны. Один из опрошенных экспертов называет это переходом к более гибкой модели регулирования и подчеркивает, что привлечение международных компаний и защита данных не должны рассматриваться как взаимоисключающие цели: эффективность реформы следует оценивать и по появлению новых цифровых услуг, и по уровню защиты данных и способности регуляторов реагировать на нарушения.