В Испании сам факт наличия работы больше не гарантирует возможность обзавестись жильём. Резкий рост цен на недвижимость и аренду в последние годы, значительно опережающий динамику заработной платы, усложняет как выплату ипотечного кредита, так и накопление средств на первоначальный взнос.
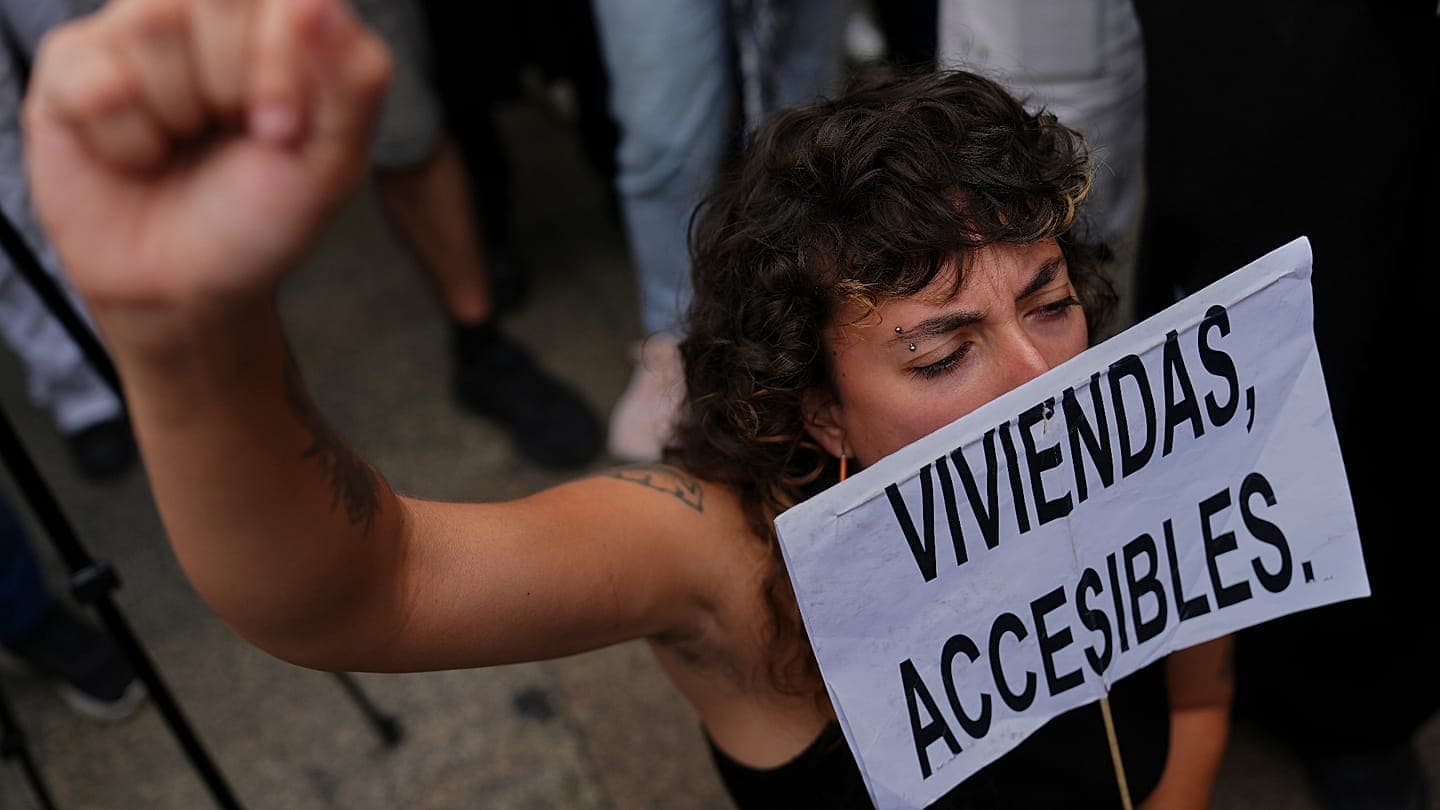
Этот разрыв особенно сильно — хотя и не исключительно — бьёт по молодежи и домохозяйствам с низкими и средними доходами и за последние недели вывел проблему доступа к жилью в центр общественного и политического обсуждения. До того дошло, что премьер-министр Педро Санчес решил досрочно провести парламентские выборы, после того как стало невозможно добиться одобрения в Конгрессе пакета экстренных мер, призванных ответить на недовольство, которое ощущается на улицах.
«Проблема в основном носит структурный характер», — говорит в интервью Euronews Рафаэль Пампильон, профессор прикладной экономики Университета Сан-Пабло CEU в Мадриде. Он признаёт, что нынешний разрыв между зарплатами и высокой стоимостью аренды и ипотек «затрудняет доступ к жилью» и подчёркивает, что «одних денег на первоначальный взнос недостаточно».
По данным (источник на испанском языке) Национального института статистики (INE), цены на жильё выросли на 84,6 % в период с 2015 по 2025 год, тогда как средняя годовая валовая зарплата увеличилась лишь на 27,85 % с 2015 по 2024 год и достигла 29 540 евро. Зарплаты, согласованные в рамках коллективных переговоров, выросли примерно на 27 % за тот же период.
Разница сохраняется и сейчас. Во втором квартале 2026 года цены на жильё увеличились на 12,2 % в годовом выражении, тогда как средний рост зарплат, по данным Министерства труда, составил от 3 до 4 %. Жильё дорожает такими темпами, за которыми трудовые доходы не поспевают.
Выселения — самая крайняя, но далеко не единственная проявление жилищного кризисаAlejandro García-Gil Руководитель направления жилищной, трудовой и социальной политики в Oxfam Intermón
Недавнее исследование (источник на испанском языке) Oxfam Intermón, представленное на прошлой неделе, предупреждает, что рост расходов на жильё резко повысил уровень «рабочей бедности» до 15,49 %, то есть речь идёт примерно о 770 000 человек по всей стране. Согласно отчёту, каждый третий трудящийся, снимающий жильё по рыночным ценам, оказывается в нищете после уплаты аренды. Среди тех, кто обслуживает ипотеку, показатель достигает 34,08 % против 10,22 %, а среди владельцев полностью выплаченного жилья — 7,95 %.
«Выселения — самая крайняя, но далеко не единственная проявление жилищного кризиса», — подчёркивает (источник на испанском языке) руководитель направления жилья, занятости и социальной политики Oxfam Intermón Алехандро Гарсия-Гиль. «Есть и другая, менее заметная реальность: люди, которые работают и с трудом, но всё же оплачивают своё жильё каждый месяц, а после этого у них не остаётся доходов, достаточных для достойной жизни».
Аренда как расход, который мешает покупке
Проблема не ограничивается стоимостью покупки. Согласно последнему ежегодному отчёту (источник на испанском языке) Банка Испании, четыре из десяти домохозяйств, живущих в аренду, несут чрезмерную финансовую нагрузку, направляя более 40 % своих доходов на оплату жилья. В крупных городах и регионах, наиболее затронутых туризмом, давление на цены ещё больше усугубляет сложности.
«К проблемам доступа к жилью приводит и то, что цены растут быстрее, чем доходы домохозяйств, что увеличивает необходимое усилие и ужесточает условия покупки жилья в Испании в большей степени, чем в ведущих экономиках Европы», — говорится в документе.
Покупка жилья требует крупного первоначального взноса за квартиру, а для этого нужно иметь значительные накопленияRafael Pampillón Профессор прикладной экономики Университета Сан-Пабло CEU
Аренда становится препятствием и для тех, кто хотел бы купить своё жильё. Даже если ежемесячный платёж по ипотеке в ряде случаев был бы более посильным, чем рыночная аренда, собрать сумму, необходимую для получения кредита, всё сложнее, когда значительная часть зарплаты уходит на аренду, поясняет Пампильон, который вновь подчёркивает: «одних денег на первоначальный взнос недостаточно».
«Зарплата позволяет справляться с ежемесячными платежами, но покупка жилья предполагает значительный первоначальный взнос за квартиру, а значит, нужны серьёзные накопления, — объясняет доктор экономических и деловых наук Барселонского университета и обладатель степени MBA школы IESE. — Чем больше времени уходит на накопление взноса, тем дольше человек остаётся на арендном рынке».
При средней цене жилья около 200 000 евро покупателю требуется примерно 60 000 евро, чтобы покрыть первоначальный платёж и сопутствующие расходы на приобретение. При отсутствии возможности откладывать деньги, добавляет Пампильон, семейная помощь зачастую остаётся единственным способом «разорвать этот круг». «Тем, у кого её нет, путь оказывается намного длиннее. В результате семейное имущество — в сочетании со щедрыми пенсиями — всё больше влияет на жизненные шансы детей», — сетует он.
Таким образом, трудности с выходом из родительского дома отражают растущее неравенство между теми, кто может опереться на ресурсы семьи, и теми, кто живёт исключительно на свою зарплату. С 2008 года доля домохозяйств, не имеющих собственного жилья, выросла на 45 %, как следует (источник на испанском языке) из обследования условий жизни INE.
Структурная проблема, которая выходит за рамки зарплат
Снижение заработков во время кризиса, более медленное восстановление зарплат и выход инвестиционных фондов на рынок недвижимости способствовали углублению разрыва. К этому добавляется нехватка предложения: с 2021 по 2025 год сформировался оценочный дефицит порядка 750 000 домов, по данным Банка Испании. В 2025 году образовалось около 225 000 новых домохозяйств, тогда как было введено в строй примерно 92 000 объектов жилья.
Несмотря на масштабы этого разрыва, многие эксперты предупреждают, что дисбаланс между доходами и стоимостью жилья невозможно устранить только повышением зарплат. «Всегда считалось, что лучшим инструментом борьбы с бедностью является занятость, а этот анализ показывает, что работать недостаточно», — указывает Гарсия-Гиль, ссылаясь на исследование Oxfam Intermón.
Еврокомиссия жёстко оценивает ситуацию в своём докладе (источник на испанском языке) о состоянии сектора: «Жилищный сектор в Испании сталкивается с глубоко укоренившимися структурными вызовами. Испанский рынок недвижимости характеризуется серьёзным дисбалансом между предложением и спросом, усугубляемым отсутствием значимого фонда доступного и социального жилья, включая варианты социального найма».
На фоне нынешней ситуации профсоюзы CC.OO. и UGT решили объявить общенациональную забастовку на 24 часа 11 ноября под лозунгом «зарплаты, жильё, цены», рассчитывая таким образом направить и артикулировать общественное недовольство, вызванное жилищным кризисом в Испании, особенно после выселения — и последующей смерти — Марикармен, 87‑летней пенсионерки, скончавшейся в начале октября спустя несколько дней после того, как её выселили из собственного дома.
«В нынешних условиях не существует такой зарплаты или такого коллективного договора, которые позволили бы большинству людей получить доступ к жилью», — заявил (источник на испанском языке) недавно генеральный секретарь UGT Пепе Альварес в комментарии для прессы. «Мы не можем и дальше мириться с ситуацией, когда для подавляющего большинства трудящихся нашего государства — при имеющихся зарплатах — доступ к жилью практически закрыт, ни в аренду, ни в собственность».
В нынешних условиях не существует такой зарплаты или договора, которые позволили бы нам получить доступ к жильюPepe Álvarez Генеральный секретарь UGT
Оба профсоюза требуют повысить минимальную заработную плату как минимум на 7 % в 2027 году, чтобы она превысила 1300 евро при 14 выплатах в год. Однако генеральный секретарь CC.OO. Унай Сордо признаёт ограниченные возможности одной лишь зарплатной политики на фоне роста цен на недвижимость.
«Нет ни одной зарплатной политики в мире, способной компенсировать безумие, которым является рост стоимости жилья на 12 % в годовом выражении», — заявил профсоюзный лидер в заявлении (источник на испанском языке) от 13 октября.
Организация предлагает направлять на строительство социального жилья не менее 1 % ежегодного валового внутреннего продукта (ВВП) в течение десяти лет и требует мер по борьбе со спекуляцией и сдерживанию роста цен на недвижимость.
В этом контексте Пампильон также призывает к реформам, которые выходят далеко за рамки простого повышения зарплат и в конечном счёте потребуют ещё и «более продуктивных компаний, инвестиций и рабочих мест с высокой добавленной стоимостью». Он подчёркивает, что одна из ключевых проблем в том, что «спрос на жильё растёт гораздо быстрее, чем его успевают строить».
«Экономическая политика должна влиять на уровень зарплат, но в первую очередь — на предложение жилья», — считает профессор. «Необходимо облегчить строительство там, где есть спрос: выделять пригодные для застройки участки, ускорять выдачу разрешений, координировать инфраструктурные проекты и сокращать бюрократические процедуры, которые увеличивают издержки, не обеспечивая при этом реальной защиты».
В одном, пожалуй, сходятся все участники процесса — политики, профсоюзы, эксперты и большинство населения: жилищный кризис в Испании имеет структурный характер, его трудно решить в краткосрочной перспективе, и он требует долгосрочного стратегического планирования.