
Главное в материале
- Brent подешевел на 1,1% до $91,5 за баррель на фоне снижения геополитических рисков
- Технологические акции выросли: Meta +5,1%, Amazon +3%, Microsoft +2,8%, Apple +2,4%
- Акции Nvidia упали на 4,3% после сообщений о том, что её глава стал целью иностранной разведки
Рост на рынках и снижение нефти
Мировые рынки в понедельник торговались позитивно на фоне роста технологических акций и снижения цен на нефть, сообщает Anadolu. Президент США Дональд Трамп заявил, что считает вероятность удара по Ирану низкой, что снизило восприятие рисков, а январские фьючерсы на Brent подешевели на 1,1% до $91,5 за баррель.
Ожидания по инфляции и денежно-кредитная политика
Представители ФРС отметили, что инфляция в сфере услуг остаётся проблемой при стабильной занятости: сокращения персонала ограничены, экономика растёт, однако они призвали к осторожности до выхода октябрьских данных по инфляции. Краткосрочные, среднесрочные и долгосрочные инфляционные ожидания американских потребителей остались без изменений — на уровнях 3,9%, 3,3% и 3% соответственно. Доходность 10-летних казначейских облигаций США держится около 4,87%, доллар — на отметке 101,6, а золото подешевело на 0,6% до $4,114 за унцию на фоне ожиданий ужесточения денежно-кредитной политики.
Технологическое ралли в США, Европе и Азии
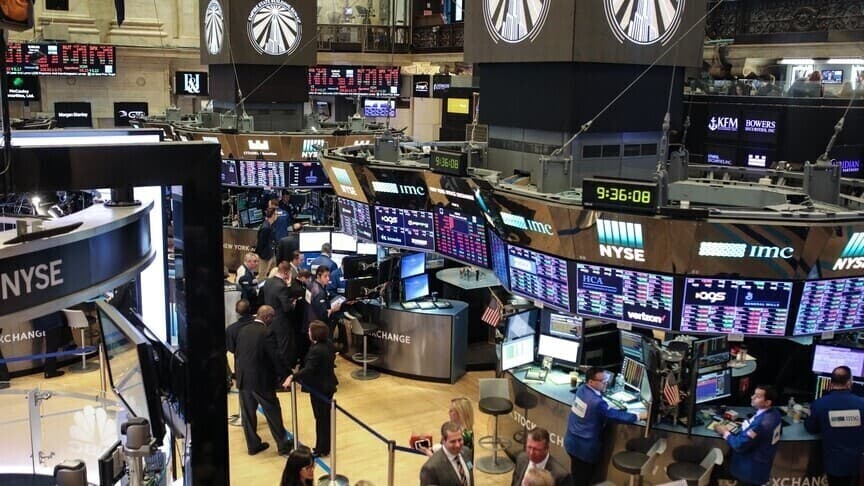
На Нью-Йоркской бирже лидировали технологические бумаги: Apple выросла на 2,4%, Microsoft — на 2,8%, Alphabet — примерно на 1%, Amazon — на 3%, Meta — на 5,1%. Акции Tesla и SpaceX Илона Маска прибавили почти 6%, отыграв часть потерь прошлой недели. Производители чипов показали особенно сильный рост: AMD +13,3%, Broadcom +8,8%, Micron +6,3%, Intel +5,5%. Исключением стала Nvidia, чьи акции упали на 4,3% после того, как компания начала независимое расследование по сообщениям, что её основатель и гендиректор Дженсен Хуанг был целью иностранной разведки.
Европейские и азиатские индексы
Европейские рынки закрыли понедельник ростом, причём ралли перекинулось и на другие сектора на фоне корпоративных отчётов, превзошедших ожидания: DAX 40 прибавил 1,73%, FTSE 100 — 1,02%, CAC 40 — 1,16%, FTSE MIB 30 — 2,69%. Акции UniCredit выросли на 6,3% после того, как прибыль и выручка банка за третий квартал превысили прогнозы. Президент Еврогруппы Кириакос Пиерракакис сообщил, что кандидаты от испанского и нидерландского президентств на пост главы ЕЦБ будут представлены на заседании в связи с истечением срока полномочий Кристин Лагард. Индекс доверия инвесторов еврозоны в ноябре снизился на 0,3 пункта — до 2,4 пункта, оказавшись ниже прогнозов.
Данные Китая и азиатская сессия
В Азии аппетит к риску также вырос: Nikkei 225 прибавил 2,5%, Kospi — 3,8%, Shanghai Composite — 0,1%, Hang Seng — 0,3%. Среди лидеров — SK Hynix (+6,5%), Samsung Electronics (+4,5%), Kioxia (+7,5%). Экспорт Китая в октябре вырос на 35,2%, ниже прогнозов, на фоне высокого спроса на продукцию ИИ и технологического сектора, а импорт прибавил 41,6%, превысив оценки; по данным издания, темпы роста экспорта замедлились по сравнению с сентябрём из-за предполагаемого замедления развития ИИ. Торговый профицит Китая сократился с $133,5 млрд в сентябре до $105,3 млрд в октябре при прогнозе в $125,8 млрд — на фоне укрепления юаня и роста импорта нефти.
Что дальше
Ключевым событием для рынков на этой неделе остаются октябрьские данные по инфляции в США, к которым регуляторы и инвесторы призывают подходить с осторожностью. Пока же динамику задают технологический сектор и снижение геополитической напряжённости вокруг Ирана, отразившееся в ценах на нефть.