Главное в материале
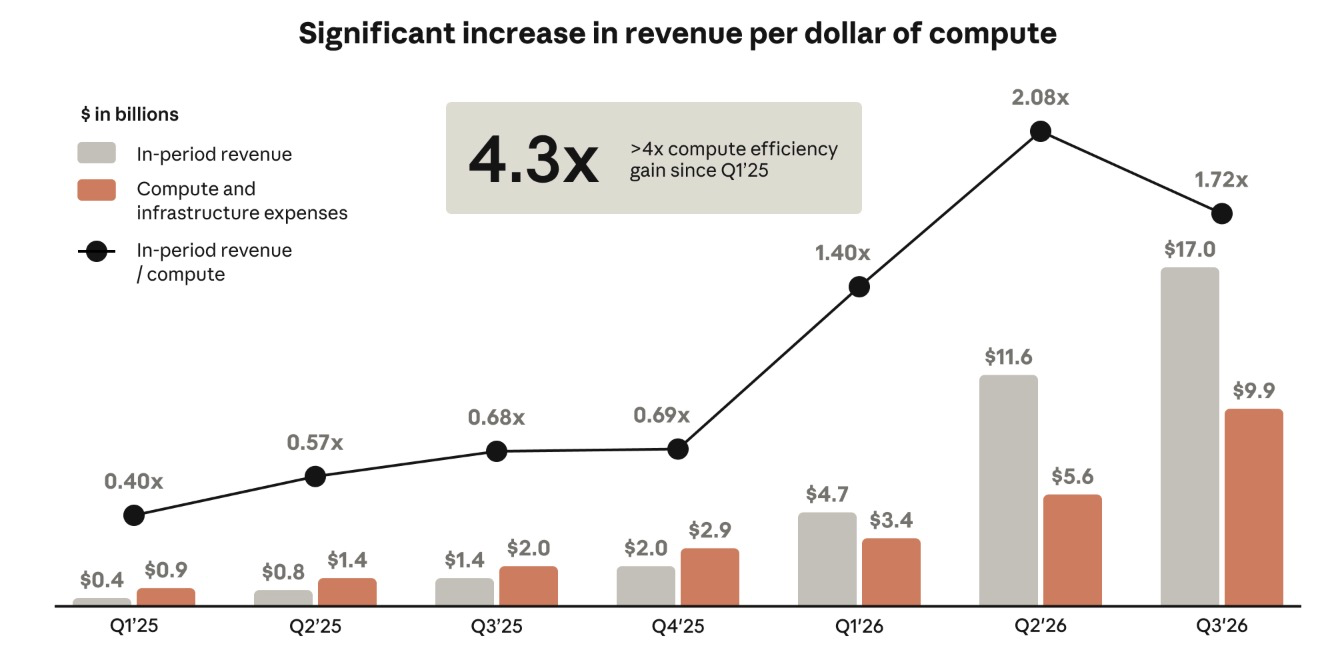
- Выручка Anthropic за квартал до 30 сентября достигла $17 млрд против $11,5 млрд в предыдущем квартале
- Затраты на вычисления составили 58% выручки против 48% кварталом ранее; счёт за вычисления за квартал — $10 млрд
- Компания рассчитывает, что расходы на инфраструктуру останутся крупнейшей операционной статьёй расходов
Новые данные перед IPO
Anthropic в понедельник подала обновление к своей заявке S-1, добавив финансовые результаты за дополнительный квартал — до 30 сентября, тогда как первоначальный документ, опубликованный неделей ранее, охватывал период только до 30 июня. Квартал оказался сильным по выручке: $17 млрд против $11,5 млрд ранее, что указывает на устойчивый рост. Однако одновременно вырос операционный убыток, в значительной степени из-за растущих затрат на вычисления, пишет TechCrunch.
Маржа на вычисления ухудшается
Ключевой показатель — доля вычислений в выручке — в новом квартале достигла 58% против 48% кварталом ранее. График в заявке показывает доход на каждый доллар, потраченный на вычисления: с начала 2025 года он рос, достиг пика чуть выше 2x в прошлом квартале, а затем опустился до 1,72x. Как отмечает TechCrunch, в момент, когда компания могла бы привлечь инвесторов IPO улучшением маржинальности, показатели ухудшаются.
Почему счёт за вычисления вырос до $10 млрд
Счёт за вычисления за квартал достиг $10 млрд, в том числе, как указано в заявке, «$5,0 млрд вычислений по краткосрочным обязательствам, которые в настоящее время обходятся значительно дороже сопоставимых вычислений, приобретаемых по нашим многолетним обязательствам». Иными словами, спрос рос так быстро, что Anthropic пришлось экстренно докупать вычисления по более высоким ставкам.
Зависимость от «необлаков»
Часть этих сделок уже известна публично: Anthropic платит SpaceX $1,25 млрд в месяц за вычисления, а также заключила многомиллиардные контракты с Nscale, Akamai и Volta. В отраслевой терминологии это «необлаки» (neoclouds), а не гипермасштабные провайдеры — более мелкие компании, предлагающие более гибкие условия по более высоким ценам. Именно такие сделки, по оценке TechCrunch, ухудшили маржу в третьем квартале, и признаков отказа от них в ближайшее время нет: в заявке говорится, что расходы на вычисления и инфраструктуру «увеличатся в абсолютных долларах и останутся нашей крупнейшей операционной статьёй расходов на обозримое будущее». Компания также работает над собственной вычислительной базой в рамках проекта «Anthropic Direct», но при текущих темпах роста спроса эти усилия не поспевают за потребностями.
Что это значит
TechCrunch характеризует ситуацию как «шампанские проблемы»: пока выручка растёт почти на 50% за квартал, немногие инвесторы будут беспокоиться о высоких затратах на вычисления, а при замедлении спроса картина может стать заметно лучше. При этом публикация обращает внимание на уязвимость: лаборатории зависят от триллионного строительства инфраструктуры, и замедление этого процесса — из-за настороженности рынков облигаций или усиления местного противодействия — сделало бы ситуацию с вычислениями значительно сложнее. Пока же, по выводу издания, будущее Anthropic и других лабораторий будет зависеть от цен на вычисления.