Главное в материале
- PPI США в сентябре: +1,3% м/м и +6,3% г/г — максимум с марта 2022 (м/м) и с декабря 2022 (г/г); розничные продажи +0,8% м/м
- Доходность 10-летних Treasuries упала на 11 б.п. до 5,08%; доллар снизился на 0,2% до 101,9
- Kospi +3,9%, Nikkei 225 +2%, DAX +0,33%, FTSE 100 +1,08%, Dow Jones +1,08%
Инфляционные данные США задают тон рынкам
Мировые рынки в четверг торговались на позитивном тренде на фоне снижения доходности гособлигаций и восстановления технологических акций, обвалившихся накануне. Направление рынков по-прежнему определяют макроданные США: индекс цен производителей (PPI) в сентябре вырос на 1,3% за месяц и на 6,3% в годовом исчислении, оказавшись выше ожиданий. По данным Anadolu, это максимум с марта 2022 года по месячной динамике и с декабря 2022 года — по годовой. В сочетании с более высокой, чем ожидалось, потребительской инфляцией это усилило опасения, что ФРС может повысить ставку. Розничные продажи в сентябре выросли на 0,8% м/м, превзойдя прогнозы, что подкрепило ожидания продолжения жёсткой денежно-кредитной политики.
Разворот в tech-секторе и снижение доходностей
Негативный тренд в технологических акциях, связанный с сомнениями в прибыльности инвестиций в искусственный интеллект, развернулся после заявлений главы ФРС Кевина Уорша. Сохранявшиеся опасения по поводу tech-сектора и его влияния на экономический рост подтолкнули инвесторов к облигациям, снизив доходности. Доходность 10-летних Treasuries в четверг упала на 11 базисных пунктов до 5,08%, а в пятницу торгуется без изменений. Доллар США снизился на 0,2% до 101,9, золото в пятницу торгуется чуть выше предыдущего закрытия — около $4 171 за унцию.
Нефть, санкции и американские акции
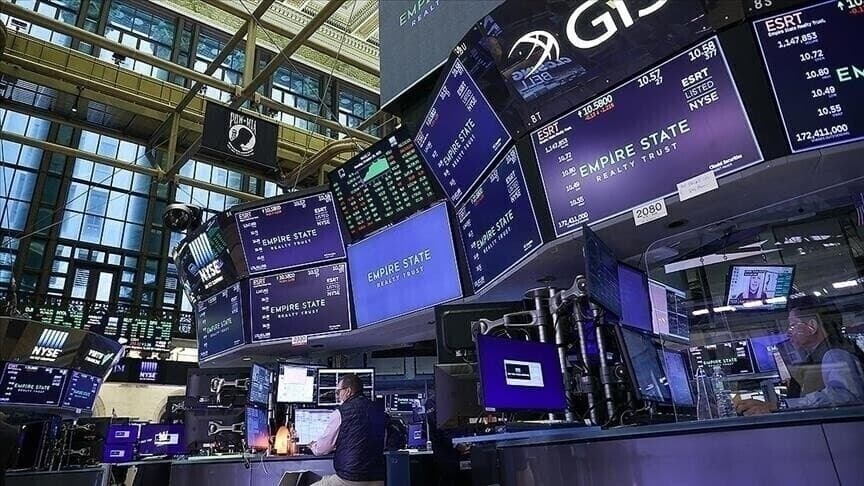
Декабрьские фьючерсы Brent в пятницу дешевеют на 0,5% до $105,4 за баррель после того, как Международное энергетическое агентство договорилось выпустить на рынок более 20 млн баррелей дизеля в дополнение к рекордному объёму нефти из аварийных резервов. Минфин США добавил в санкционный список около 16 человек и 10 компаний, предположительно связанных с Ираном, чтобы ограничить доступ Тегерана к глобальной финансовой системе. На NYSE в четверг лидировали акции здравоохранения, компенсировавшие падение tech-бумаг: Nvidia потеряла 2%, AMD — 1,5%, Intel — 3%, при этом Eli Lilly прибавила 3,5%, UnitedHealth — 2,8%, Walmart — 1,5%. По данным анализа Barclays, топ-менеджеры SpaceX и Tesla рассматривают слияние; на этом фоне акции SpaceX упали на 2,3%, Tesla — на 1,3%. Первичные заявки на пособие по безработице за неделю до 10 октября составили 199 тыс., в пределах прогнозов. Dow Jones прибавил 1,08%, S&P 500 — 0,33%, Nasdaq Composite — 0,08%; в пятницу американские индексы открылись ростом.
Европа и Азия
Европейские рынки торговались преимущественно позитивно на фоне сильной корпоративной отчётности и роста акций здравоохранения. Экономика Великобритании выросла на 0,1% м/м и 2,1% г/г, превзойдя оценки; фунт в пятницу поднялся до 1,33 к доллару — максимума с 30 сентября. Промпроизводство еврозоны в августе упало на 0,5% м/м и 1,1% г/г, оказавшись выше прогнозов. DAX 40 прибавил 0,33%, FTSE 100 — 1,08%, CAC 40 — 0,78%, FTSE MIB 30 снизился на 0,72%; в пятницу европейские индексы открылись ростом. Азиатские рынки к закрытию пятницы выросли на восстановлении tech-акций: SK Hynix +3,8%, Samsung Electronics +4,6%, Kioxia +3,2%, Sony +2,4%. Kospi прибавил 3,9%, Nikkei 225 — 2%, Hang Seng — 1,1%, Shanghai Composite — 1%.